一般向けの給与計算の手順書を見ても、夜の店の払い方に当てはまらない。
時給・日払い・深夜・掛け持ちが重なると、どの説明もそのままでは使えません。
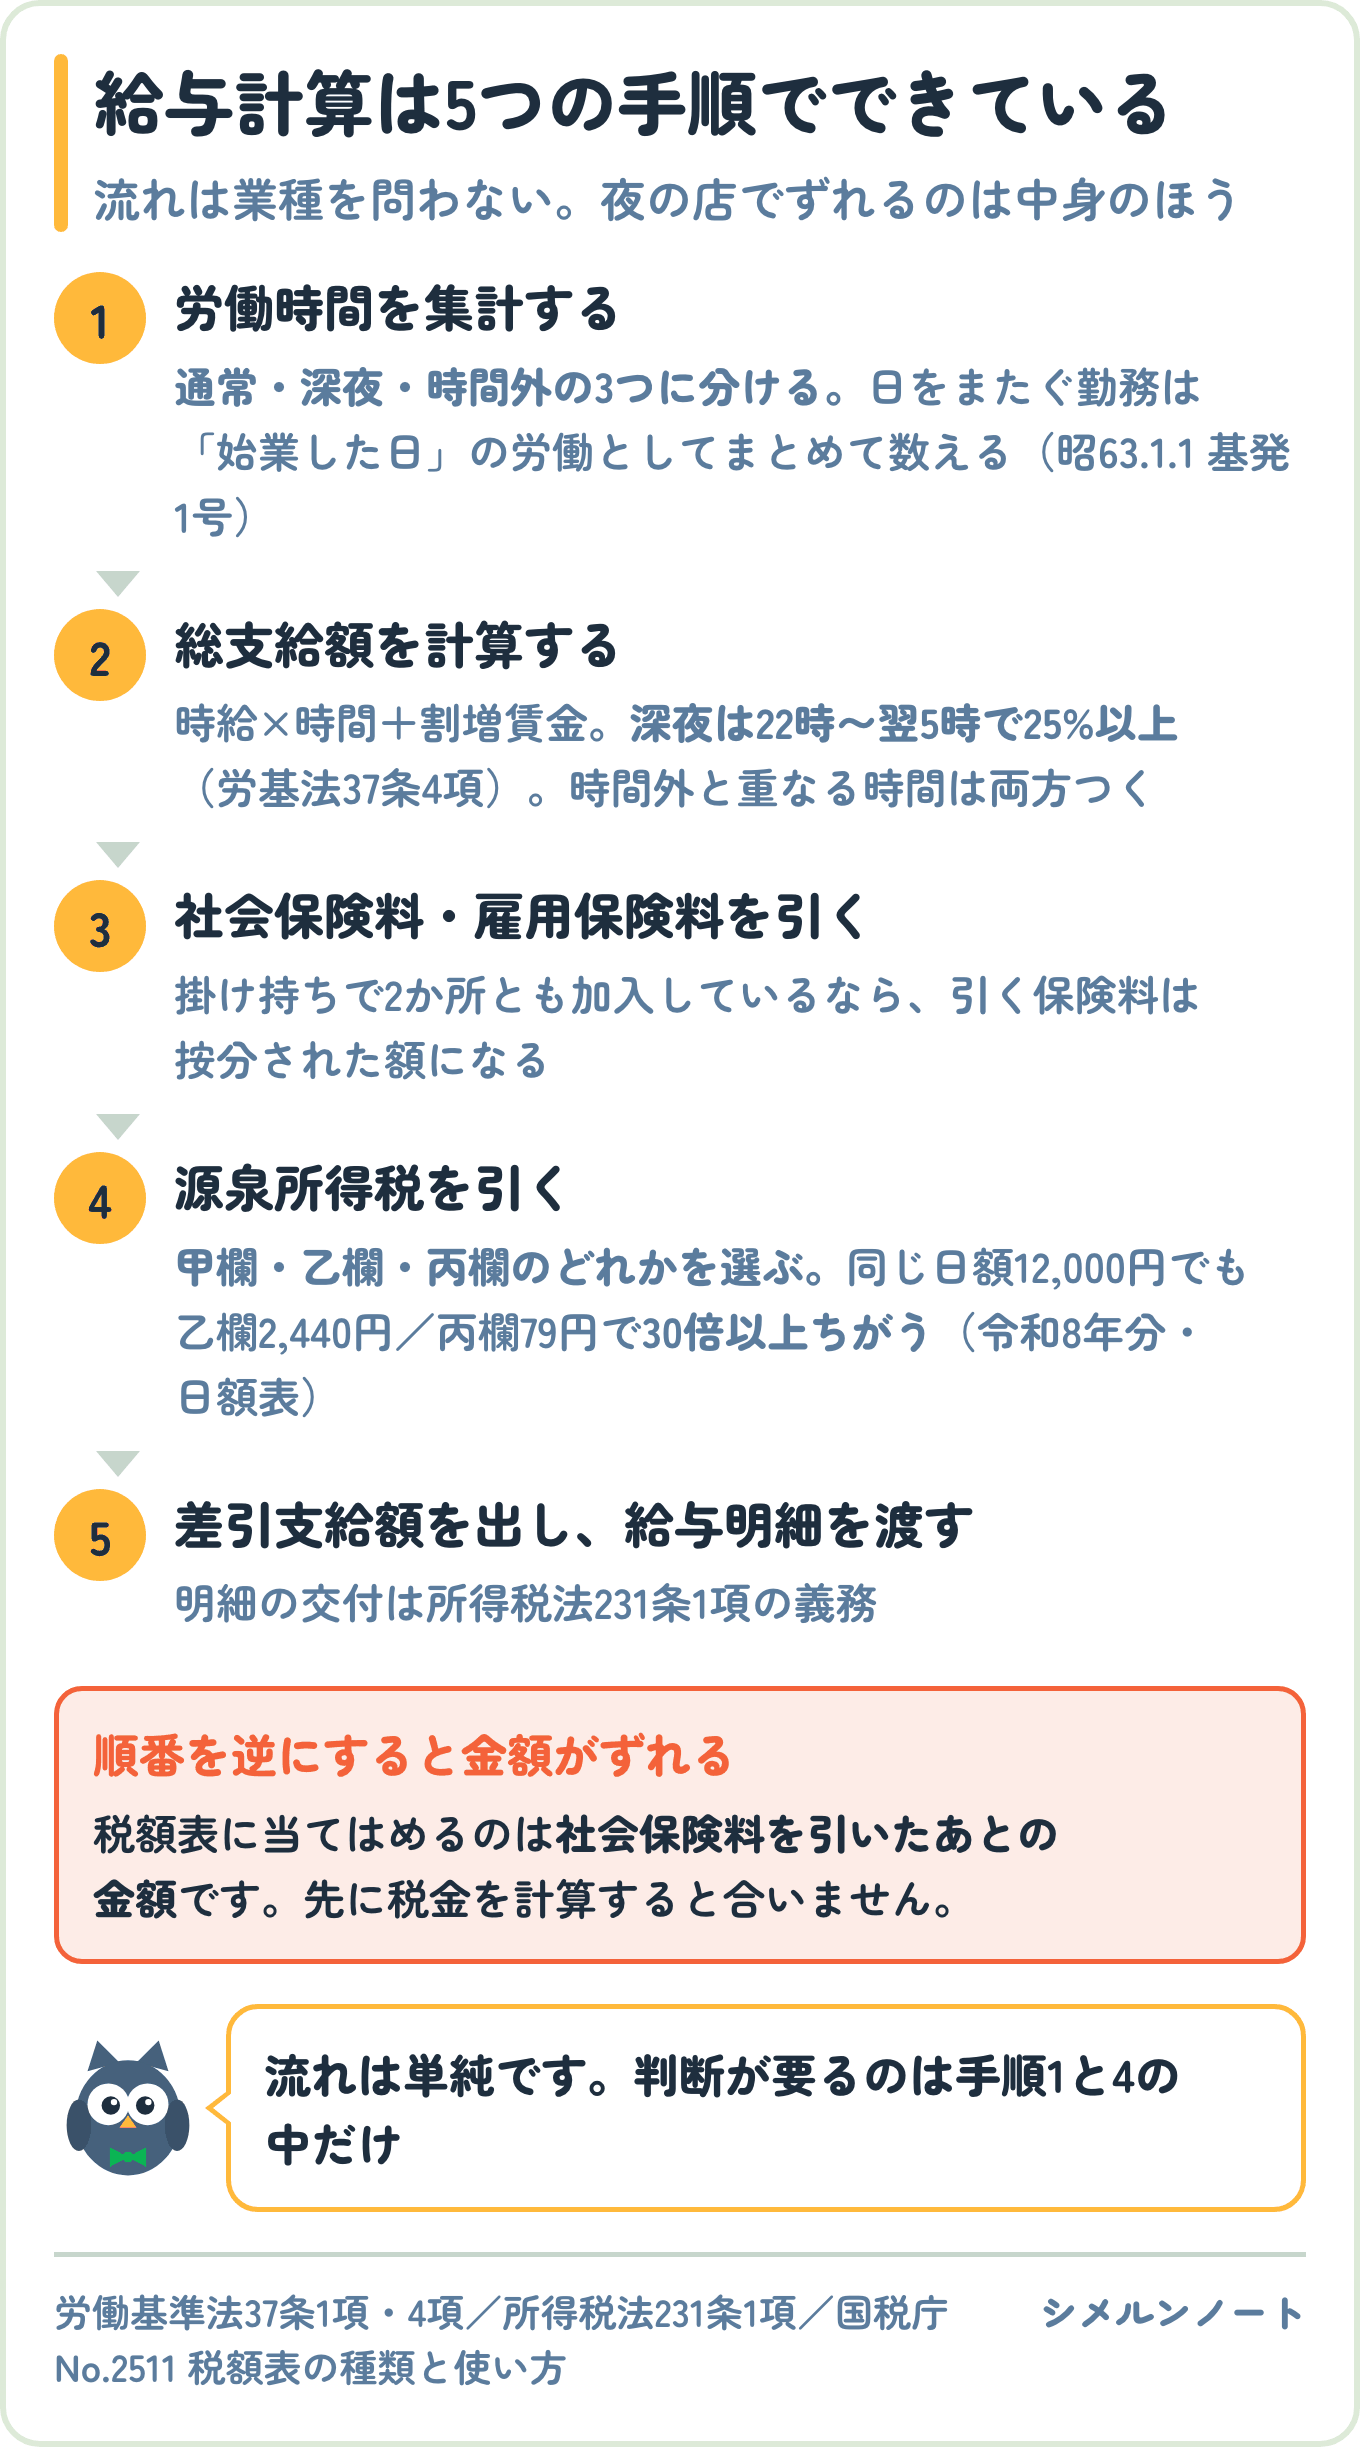
給与計算の手順は5つに分かれていて、順番そのものは業種を問いません。
労働時間を集計する、総支給額を出す、保険料を引く、源泉所得税を引く、差引支給額を出して明細を渡す。
夜の店でずれるのは、この5つの中身のほうです。
とくに源泉所得税は使う欄を間違えると金額が10倍以上変わります。
この記事では、5つの手順を夜の店の条件に合わせて書き直します。
読み終えたら、今月の締めを最初から最後まで、順番どおりに進められます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
給与計算のやり方は5つの手順に分かれる
まず全体像です。
毎月やることは、この5つだけです。
難しく感じるのは、それぞれの手順の中に判断が要る箇所があるからで、流れ自体は単純です。
- 労働時間を集計する(通常・深夜・時間外に分ける)
- 総支給額を計算する(時給×時間+割増賃金)
- 社会保険料・雇用保険料を引く
- 源泉所得税を引く(甲欄・乙欄・丙欄のどれかを選ぶ)
- 差引支給額を出し、給与明細を渡す
順番が大事です。
源泉所得税は「社会保険料を引いたあとの金額」に対してかけます。
先に税金を計算すると金額がずれます。
夜のお店が一般の手順書と違うところ
検索して出てくる解説の多くは、月給の正社員を前提にしています。
夜のお店とは前提が4つ違います。
- 時給制で、日ごとに勤務時間が違う。月給の「1か月平均所定労働時間で割る」計算が要らない
- 営業時間の大半が22時以降。深夜割増が例外ではなく毎日つく
- 日払い・短期がある。使う税額表そのものが変わる
- 掛け持ちが多い。同じ日額でも引く税額が数倍になる
この4つを踏まえないと、計算が合っていても金額が違うということが起きます。
手順1・2|給与計算のもとになる労働時間を集計する
最初にやるのは時間の集計です。
ここが崩れると後の計算がすべてずれるので、「通常」「深夜」「時間外」の3つに分けて数えられる形にしておきます。
深夜は22時から翌5時まで
深夜の時間帯は労働基準法37条4項で決まっていて、22時から翌5時までです。
この時間帯に働かせたら2割5分以上の割増が要ります。
時間外は1日8時間・週40時間を超えた分です。
深夜と時間外は別の話なので、重なった時間は両方つきます。
詳しくは深夜手当の計算にまとめました。
日をまたぐ勤務は「始業した日」で数える
夜のお店でいちばん間違えやすいのがここです。
20時から翌朝5時までの勤務を、20時〜24時と0時〜5時に分けて2日ぶんとして数えてはいけません。
継続勤務が2暦日にわたる場合には……一勤務として取り扱い、当該勤務は始業時刻の属する日の労働として、当該日の「1日」の労働とすること
昭和63年1月1日 基発第1号
2日に分けて数えると、どちらの日も8時間を超えないので時間外割増が消えてしまいます。
始業した日の労働としてまとめて数えれば9時間なので、1時間分の時間外が出ます。
ここは未払いになりやすいところです。
端数処理は1か月の合計に対してだけ
「15分未満は切り捨て」を日ごとにやっている店がありますが、これはできません。
行政通達(昭63.3.14 基発150号)が認めているのは、1か月の時間外・深夜・休日労働の合計時間に対して30分未満を切り捨てる処理までです。
日ごとの切り捨ては、その分の賃金を払っていないことになります。
集計は1分単位で残し、まるめるのは最後の合計だけと覚えてください。
集計用のExcelはタイムカードのテンプレートに置いてあります。
客が途切れた時間を休憩として引いていないかも、ここで確かめます。休憩にできる条件は手待ち時間は休憩にならないで整理しました。
手順3|給与計算の山場は深夜手当と時間外
時間が出たら金額にします。
割増率は法律と政令で決まっていて、店が決められるものではありません。
| 種類 | 割増率 | 根拠 |
|---|---|---|
| 深夜(22時〜翌5時) | 2割5分以上 | 労基法37条4項 |
| 時間外(1日8時間超) | 2割5分以上 | 労基法37条1項・平成6年政令第5号 |
| 法定休日 | 3割5分以上 | 同上 |
| 時間外+深夜 | 5割以上 | 労基法施行規則20条1項 |
| 休日+深夜 | 6割以上 | 労基法施行規則20条2項 |
深夜+時間外は1.25×1.25ではない
よくある間違いです。
掛け算ではなく足し算で、1.25×1.25=1.5625ではなく1.5になります。
施行規則20条1項が「五割以上」と直接定めているためです。
割増の考え方は「基礎の1」に「深夜の0.25」と「時間外の0.25」を足す、というものです。
多く払うぶんには違法ではありませんが、店の負担が増えるだけなので正しく計算してください。
時給1,500円で実際に計算する
19時から翌5時まで、休憩60分、時給1,500円のケースで出してみます。
拘束10時間から休憩を引いて労働9時間、うち深夜7時間、8時間を超えた時間外1時間です。
- 通常 2時間 × 1,500円 = 3,000円
- 深夜 6時間 × 1,875円(1,500×1.25)= 11,250円
- 深夜かつ時間外 1時間 × 2,250円(1,500×1.5)= 2,250円
- 合計 16,500円
時給1,500円で9時間なら13,500円だと思いがちですが、実際には3,000円多くなります。
この差が毎日・全員分積み上がります。
自動で出したいなら深夜手当の計算ツールが使えます。
手順4|給与計算で引く保険料と源泉所得税
総支給額が出たら、そこから引くものを計算します。
引く順番は「社会保険料・雇用保険料 → 源泉所得税」です。
税額表に当てはめるのは保険料を引いたあとの金額だからです。
まかないなど現物で渡しているものも、課税される場合は総支給額に含めます(まかないは課税される?)。
掛け持ちのスタッフで2か所とも社会保険に加入している場合は、引く保険料が按分された額になります。
計算のしかたはダブルワークの社会保険にまとめました。
雇用保険は週20時間・31日以上から
加入するかどうかの基準は決まっています。
「1週間の所定労働時間が20時間以上」かつ「31日以上の雇用見込みがある」なら、パート・アルバイトでも原則として被保険者です(厚生労働省)。
本人が希望するかどうかは関係ありません。
料率は毎年変わります。
令和8年度(2026年4月〜2027年3月)の一般の事業は、労働者負担が5/1,000です(令和7年度の5.5/1,000から下がりました)。
飲食店はこの「一般の事業」に当たります。
年度が替わったら必ず引き直してください。
源泉所得税は甲・乙・丙で桁が変わる
ここが夜のお店でいちばん間違いが多く、しかも影響が大きいところです。
使う欄は次のように決まります。
判定のもとになる扶養控除等申告書そのものの書き方と、令和8年分からの変更点は扶養控除等申告書の書き方にまとめました。
| 状況 | 使う欄 |
|---|---|
| 扶養控除等申告書を出している | 甲欄 |
| 出していない(掛け持ちで他店に出しているなど) | 乙欄 |
| 日給・時給で、あらかじめ雇用契約が2か月以内と決まっている | 丙欄 |
パートやアルバイトに対して日給や時間給で給与を支払う場合は、あらかじめ雇用契約の期間が2か月以内と決められていれば、「日額表」の「丙欄」を使って税額を求めます。
国税庁 No.2511 税額表の種類と使い方
どれだけ違うのか、令和8年分の日額表で並べます。
金額は社会保険料等を引いたあとの、その日の給与です。
| その日の給与 | 甲欄(扶養0人) | 乙欄 | 丙欄 |
|---|---|---|---|
| 8,000円 | 195円 | 1,090円 | 0円 |
| 10,000円 | 265円 | 1,800円 | 8円 |
| 12,000円 | 420円 | 2,440円 | 79円 |
| 15,000円 | 670円 | 3,940円 | 193円 |
同じ12,000円でも、乙欄なら2,440円、丙欄なら79円。
30倍以上違います。
なお、ここまでは給与として払う前提の話です。
業務委託の報酬として払えるかどうかは別の判断になり、キャバクラの業務委託と給与の境目で整理しています。
丙欄は日額9,800円未満なら税額0円なので、短期のヘルプでは引かなくてよいことも多いです。
なお乙欄の人は年末調整の対象になりません。
店側の扱いは乙欄は年末調整できないに整理しました。
ただし丙欄には期限があります。
1か所から継続して2か月を超えて支払った場合、その超える部分には丙欄を使えません。
「最初は短期のつもりだった人が続けて来ている」という状態が、いちばん危ないパターンです。
2か月を過ぎたら甲欄か乙欄に切り替えてください。
なお、キャストに「報酬」として払っている場合は、そもそもこの税額表を使いません。
計算式がまったく別で、ホステス報酬の源泉徴収のほうになります。
給与と報酬が両方ある店は、人ごとに分けて処理してください。
これ以外のものを勝手に引かない
保険料と税金以外を給与から引くには、条件があります。
賃金は、通貨で、直接労働者に、その全額を支払わなければならない。ただし……当該事業場の労働者の過半数を代表する者との書面による協定がある場合においては、賃金の一部を控除して支払うことができる。
労働基準法 第24条1項
衣装代・遅刻分の罰金・売上のマイナス分などを本人の同意だけで引くのは、この条文に触れます。
罰金をあらかじめ決めておくこと自体も労基法16条で禁止されていて、罰則もあります。
詳しくは雇用契約書のテンプレートにNG条項としてまとめました。
手順5|給与計算の結果を給与明細で渡す
差引支給額が出たら終わり、ではありません。
明細を渡すところまでが給与計算です。
これは義務で、罰則もあります。
根拠は労働基準法ではなく所得税法231条1項です。
渡さなかった場合の罰則は同法242条7号で、1年以下の拘禁刑または50万円以下の罰金。
手渡しでも振込でも、明細を渡す義務は変わりません。
税額表に当てはめて0円になる範囲はアルバイトで源泉徴収されていない3つの理由にまとめました。
手渡しの店に固有の論点はスナックの給料手渡しは違法?で条文ごとに整理しています。
詳しくは給与明細を渡していない場合に書きました。
支払い方にも決まりがあります。
労基法24条2項が「毎月一回以上、一定の期日を定めて支払わなければならない」としているので、「売上が良かった月にまとめて」という運用はできません。
あわせて賃金台帳を作って保存します。
労基法109条の本則は5年ですが、附則143条1項が「当分の間、三年間とする」と読み替えを定めているので、実務上は3年です。
明細と台帳を兼ねられるExcelを給与明細のテンプレートに置いてあります。
渡していない場合に働く側が取れる手続きは、給与支払明細書不交付の届出で整理しました。
夜のお店の給与計算でよくある間違い
ここまでに出てきたものを含め、実際に起きやすいものを並べます。
どれも「知らなかった」で起きるもので、悪意がなくても未払いになります。
- 日をまたぐ勤務を2日に分けて数える → 時間外割増が消える
- 深夜+時間外を1.25×1.25で計算する → 正しくは1.5
- 日ごとに15分単位で切り捨てる → まるめてよいのは1か月の合計だけ
- 掛け持ちの人に甲欄を使う → 申告書を他店に出しているなら乙欄
- 2か月を超えても丙欄を使い続ける → 超えた部分は甲欄か乙欄
- 店長だから深夜手当は不要と考える → 労基法41条が外しているのは労働時間・休憩・休日だけで、深夜業は入っていない
- 報酬と給与を同じ計算で処理する → 使う表も式も別
とくに最後の2つは、税務・労務の両方に影響します。
判断がつかないときは所轄の労働基準監督署か税務署、社会保険労務士・税理士に確認してください。
まとめ|給与計算のやり方で外さない点
- 手順は5つ。時間集計 → 総支給額 → 保険料 → 源泉所得税 → 明細
- 引く順番を守る。源泉所得税は社会保険料を引いたあとの金額にかけます
- 深夜は22時〜翌5時。夜のお店では例外ではなく毎日つきます
- 日をまたぐ勤務は始業した日でまとめて数える(昭63.1.1 基発1号)
- 深夜+時間外は1.5。掛け算ではなく足し算です
- 端数をまるめてよいのは1か月の合計に対してだけ
- 源泉所得税は甲・乙・丙で桁が変わる。同じ日額12,000円で乙2,440円・丙79円
- 丙欄は契約2か月以内が条件。超えたら切り替える
- 保険料と税金以外を勝手に引かない(労基法24条1項)
- 明細を渡すまでが給与計算(所得税法231条1項)。賃金台帳は当分の間3年保存
計算した人件費がなぜ年々増えるのかは、スナック経営が厳しい理由で最低賃金と社会保険の推移を追っています。
預かった所得税をいつ納めるかは源泉所得税の納期の特例にまとめています。
日払いのスタッフに使う丙欄は日雇いの源泉徴収と丙欄で整理しています。
社会保険料を控除するかどうかの判定は飲食店の社会保険の加入条件にまとめました。
この流れを毎月の締めで回す道具についてはシメルンについてにまとめています。
退職者の賃金は締め日を待たない場合があります(従業員が辞めたときの手続き)。
週28時間の上限がある人の勤怠はスナック・ガールズバーで外国人を雇えるかで扱っています。
休業の最初の3日分は店が払います(労働者死傷病報告)。
この記事は一般的な整理です。
雇用の実態や契約の内容で結論が変わることがあるので、迷ったら所轄の役所か専門家に確認してください。
料率と税額表は年度で変わるため、年が替わったら必ず最新版を引き直してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 労働基準法(16条・24条・37条・41条・109条・附則143条)
- 所得税法(231条1項・242条7号)
- 国税庁 No.2511 税額表の種類と使い方
- 国税庁 令和8年分 源泉徴収税額表(日額表)
- 厚生労働省 令和8年度雇用保険料率のご案内
- 厚生労働省 雇用保険の被保険者について

コメント