まかないは店の厚意で出しているものだから、税金とは関係ないと思っている。
ここは条件を外すと、給与として課税される領域です。
無料で出している、あるいは安く出しすぎている場合、その差額が給与に上乗せされ、源泉徴収の対象になります。
そして2026年4月1日から、この条件の金額が大きく変わりました。
月3,500円だった上限が7,500円になり、深夜勤務者に夜食代として渡す現金も1回300円から650円に上がっています。
3,500円と書いてある解説は改正前のものです。
この記事では、課税されない条件と新しい金額を順に整理します。
読み終えたら、いまのまかないの出し方が課税されない範囲に収まっているかを確かめられます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
まかないが課税されない条件は2つ
国税庁のタックスアンサーNo.2594は、食事の支給が給与として課税されない条件を2つ挙げています。
両方を満たす必要があります。
| 条件 | |
|---|---|
| ① | 役員や使用人が食事の価額の半分以上を負担していること |
| ② | (食事の価額)-(本人が負担している金額)が1か月あたり7,500円以下であること |
②の7,500円は消費税と地方消費税を除いた金額で判定し、10円未満の端数は切り捨てます。
どちらか一方でも外れると、食事の価額から本人負担を引いた残額が給与として課税されます。
国税庁の例で確かめる
国税庁が挙げている例で確認します。
1か月の食事の価額が13,000円、本人負担が6,000円の場合です。
- 13,000円の半分は6,500円。本人負担6,000円ではこれに届かないので①を満たしません
- したがって、差額の7,000円が給与として課税されます
- ②の7,500円以下には収まっていますが、①で外れているので関係ありません
ここでよくある誤解が「7,500円以下なら大丈夫」です。
半分以上の負担が先の条件で、金額の上限はそのあとの話です。
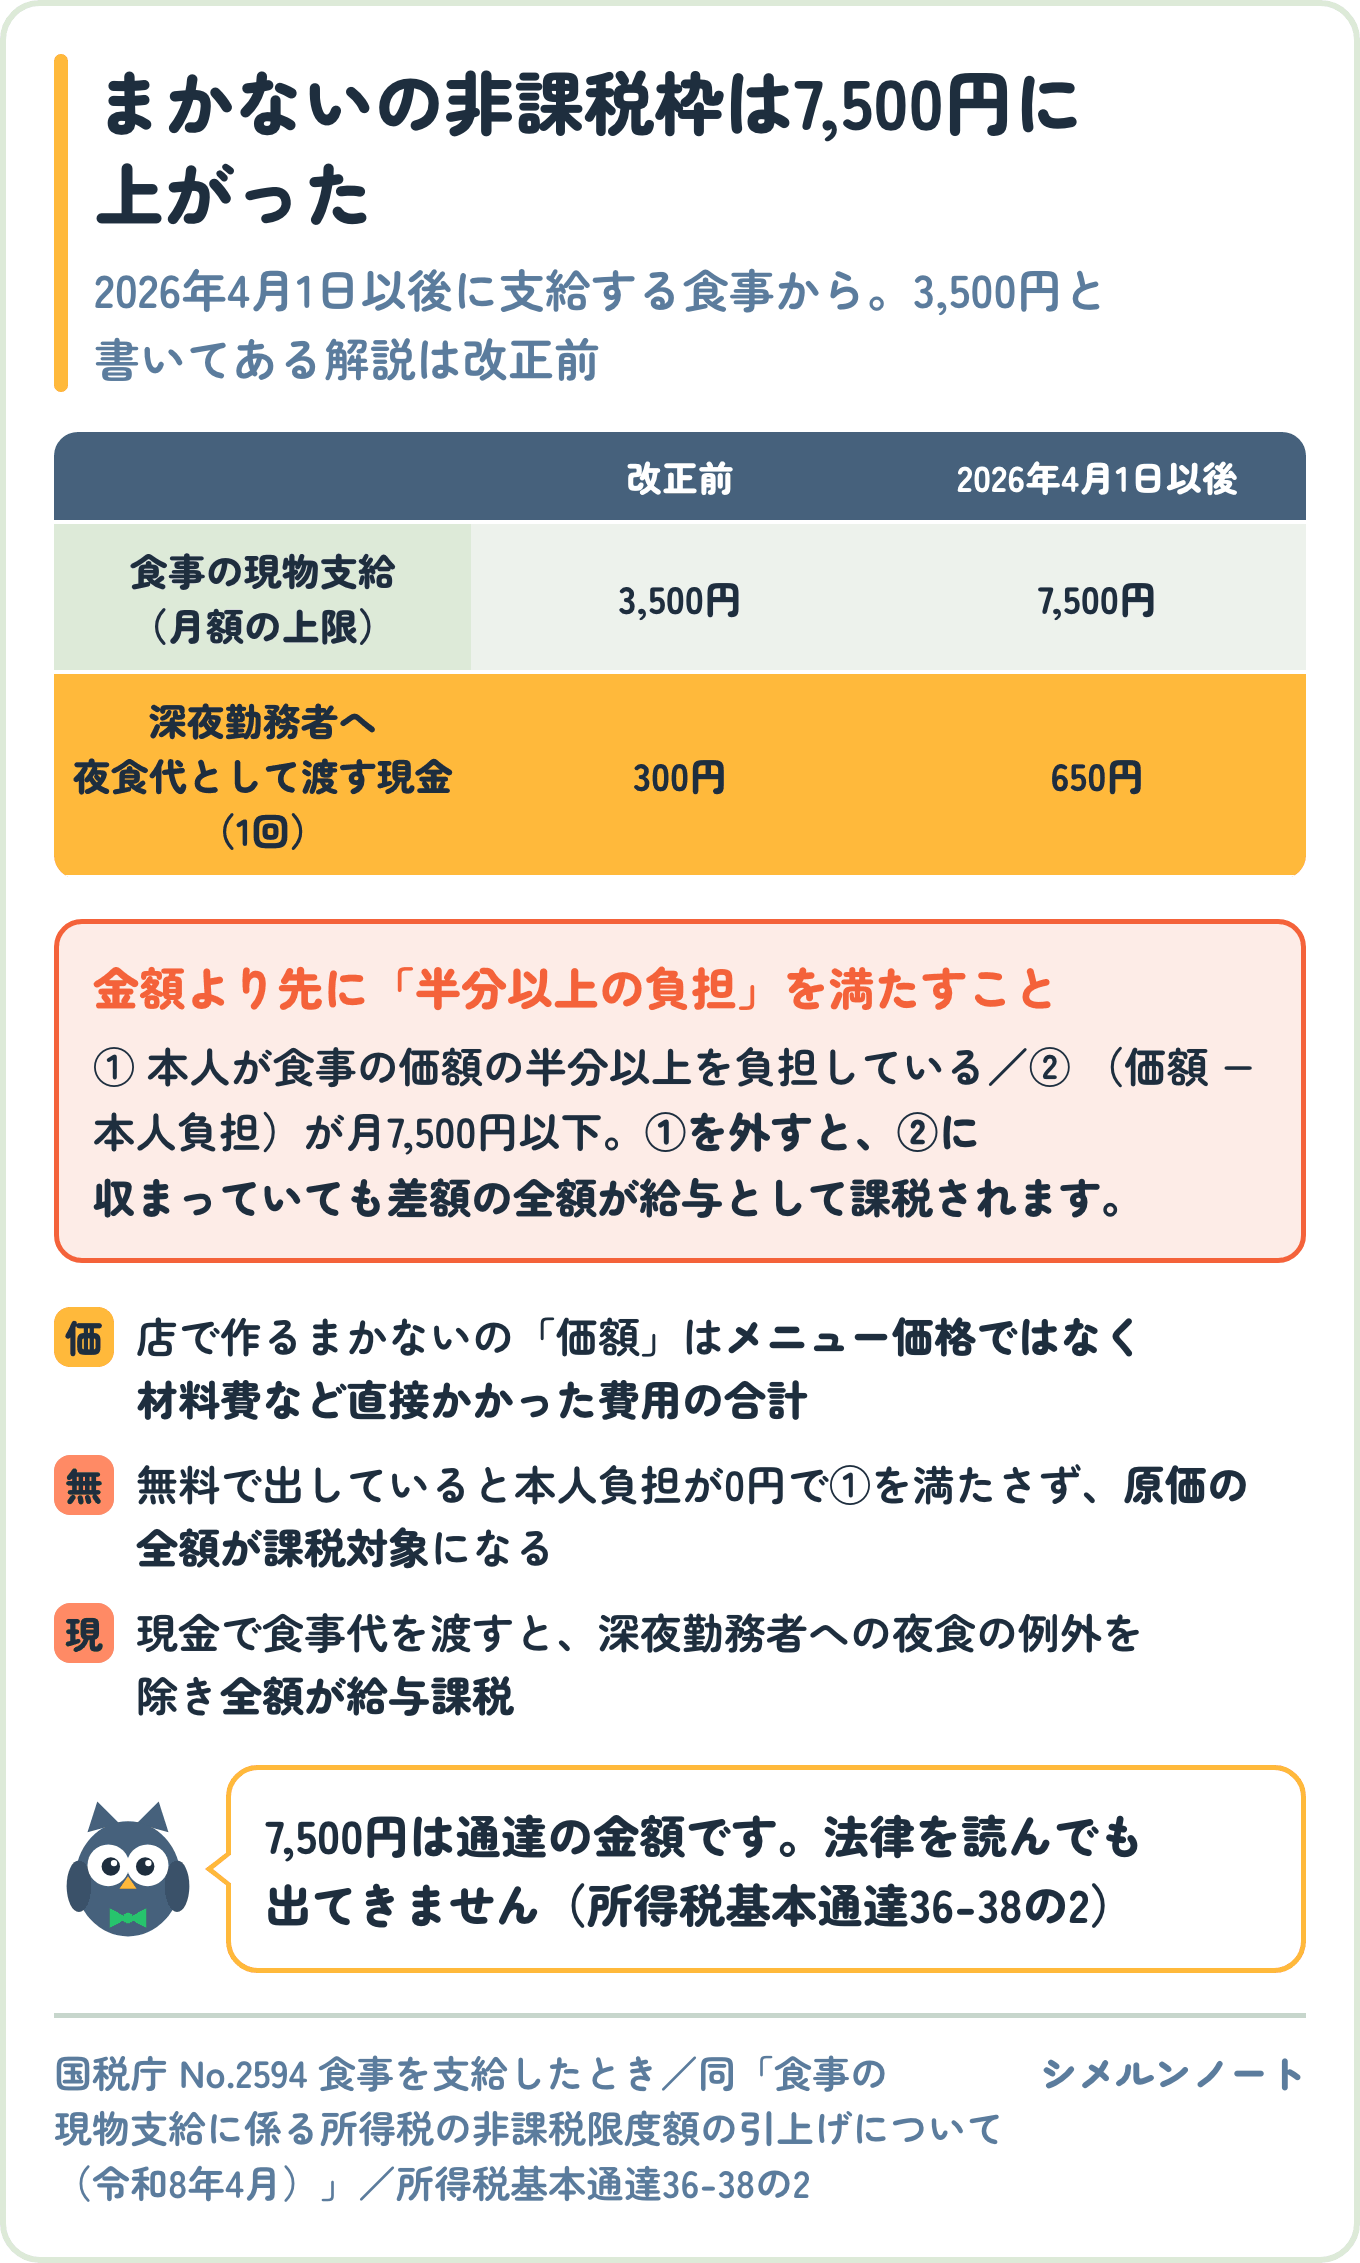
まかないの非課税枠は2026年4月に7,500円へ
この7,500円は新しい数字です。
国税庁は専用のページを出しています。
令和8年3月31日に、食事の現物支給に係る所得税の非課税限度額を月額7,500円(改正前:月額3,500円)に引き上げる法令解釈通達の改正を行いました。……引上げ後の非課税限度額(7,500円)については、令和8年4月1日以後に支給する食事について適用されます。
国税庁 食事の現物支給に係る所得税の非課税限度額の引上げについて(令和8年4月)
深夜勤務者の夜食代は300円から650円へ
同じページの注書きで、深夜勤務者への夜食代についても改正が示されています。
「深夜勤務に伴う夜食の現物支給に代えて支給する金銭」について課税しないこととされる1回の支給額が、650円以下(改正前:300円以下)に引き上げられました。
夜のお店にはこちらが直接効きます。
| 改正前 | 2026年4月1日以後 | |
|---|---|---|
| 食事の現物支給(月額の上限) | 3,500円 | 7,500円 |
| 深夜勤務者へ夜食代として渡す現金(1回) | 300円 | 650円 |
根拠は所得税基本通達36-38の2で、条文ではなく通達です。
金額の改定は通達の改正で行われるので、法律を読んでも出てきません。
まかないの「価額」をいくらで数えるか
判定に使う「食事の価額」は、売値ではありません。
出し方によって数え方が変わります。
| 出し方 | 食事の価額 |
|---|---|
| 弁当などを購入して渡す | 業者に支払う購入金額 |
| 店で作って出す(まかない) | 食事の材料費や調味料など、食事を作るために直接かかった費用の合計額 |
スナックのまかないは店で作るほうなので、メニュー価格ではなく原価で数えます。
原価500円のものを月20回出して1万円、本人から5,000円もらっていれば、①の半分以上を満たし、②の差額5,000円も7,500円以下なので課税されません。
逆に無料で出していると、本人負担が0円なので①を満たさず、原価の全額が給与として課税されます。
金額の計算に入れるものはスナック経営の経費一覧でも整理しています。
現金で食事代を渡すと原則すべて課税される
ここが最も間違えやすい部分です。
食事そのものを出すのと、食事代を現金で渡すのは扱いが違います。
No.2594はこう書いています。
食事を支給するのではなく、現金で食事代の補助をする場合には、深夜勤務者に夜食の支給ができないために1食当たり650円(消費税および地方消費税の額を除きます。)以下の金額を支給する場合を除き、補助をする全額が給与として課税されます。
国税庁 No.2594 食事を支給したとき
650円が使えるのは「夜食の支給ができないため」のとき
読みどころは例外の条件です。
650円が使えるのは「深夜勤務者に夜食の支給ができないために」渡す場合に限られます。
単なる食事手当として毎月一律に渡しているなら、深夜の勤務であっても全額が給与課税です。
残業・宿日直のときの食事は無料でも非課税
なお、残業または宿日直を行うときに支給する食事は、無料で支給しても給与として課税しなくてよいとされています(同No.2594)。
閉店後の片付けが長引いた日に出前を取る、といった場面はこちらで整理できます。
課税される場合は源泉徴収の対象になる
条件を外して課税される場合、その金額は現物給与として給与に加わります。
つまり源泉徴収する税額の計算にも入れるということです。
- 給与明細では、支給欄に「食事」として金額を出すのが分かりやすい
- その金額を含めた総支給額から社会保険料等を引き、税額表に当てはめる
- 年末の源泉徴収票の支払金額にも含まれる
金額としては小さくても、明細に出していないと後から説明できません。
引く順番と税額表の使い方は給与計算のやり方、明細の作り方は給与明細のテンプレートにまとめました。
なお、まかない代を給料から差し引く形にする場合は、税金とは別に労働基準法24条1項の全額払いの問題になります。
同意なく天引きはできません。
この点は雇用契約書のテンプレートで触れています。
まかないの課税で夜の店がやりがちな間違い
最後に、実際に見かける取り違えを挙げます。
- まかないを無料にしている → 本人負担0円で①を満たさず、原価の全額が課税対象
- 3,500円で判定している → 2026年4月1日以後の支給は7,500円で判定する
- 7,500円以下だから大丈夫と考える → 先に「半分以上の負担」を満たす必要がある
- メニュー価格で数えている → 店で作るなら材料費など直接かかった費用の合計
- 食事手当として毎月現金で渡している → 深夜勤務者への夜食代の例外に当たらなければ全額課税
- 賄い代を本人の同意なく給料から引いている → 労基法24条1項の問題になる
金額の大小より、要件を1つでも外すと全額が課税側に回るという構造を押さえておくのが大事です。
まとめ|まかないの課税で外さない点
- 非課税になるのは2つの条件を両方満たすときだけ(国税庁No.2594)
- ①本人が食事の価額の半分以上を負担している
- ②(食事の価額)-(本人負担)が月7,500円以下(税抜、10円未満切捨)
- 7,500円は2026年4月1日以後に支給する食事から。改正前は3,500円
- 深夜勤務者に夜食代として渡す現金は1回650円以下(改正前300円以下)
- 店で作るまかないの「価額」は材料費など直接かかった費用の合計。メニュー価格ではない
- 現金で食事代を渡すと、深夜勤務者への夜食の例外を除き全額が給与課税
- 残業・宿日直のときに出す食事は無料でも課税されない
- 課税される場合は現物給与として源泉徴収の計算に含める
この記事は国税庁の公表資料をもとにした一般的な整理です。
食事の価額の算定や、支給の形によって結論が変わることがあります。
通達の金額は改定されるので、年が替わったら最新の内容を確認してください。
判断に迷う場合は所轄の税務署か税理士に相談してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 国税庁 No.2594 食事を支給したとき(令和8年4月1日現在法令等)
- 国税庁 食事の現物支給に係る所得税の非課税限度額の引上げについて(令和8年4月)
- 所得税法(36条)/所得税基本通達36-38の2
- 労働基準法(24条1項)

コメント