日払いで1万円渡すとき、いくら引けばいいのかが毎回あいまいになる。
丙欄という言葉は見つかっても、自分の店で使えるのかまでは書かれていません。
日雇いの源泉徴収で丙欄が使えるのは、給与として払う人だけです。
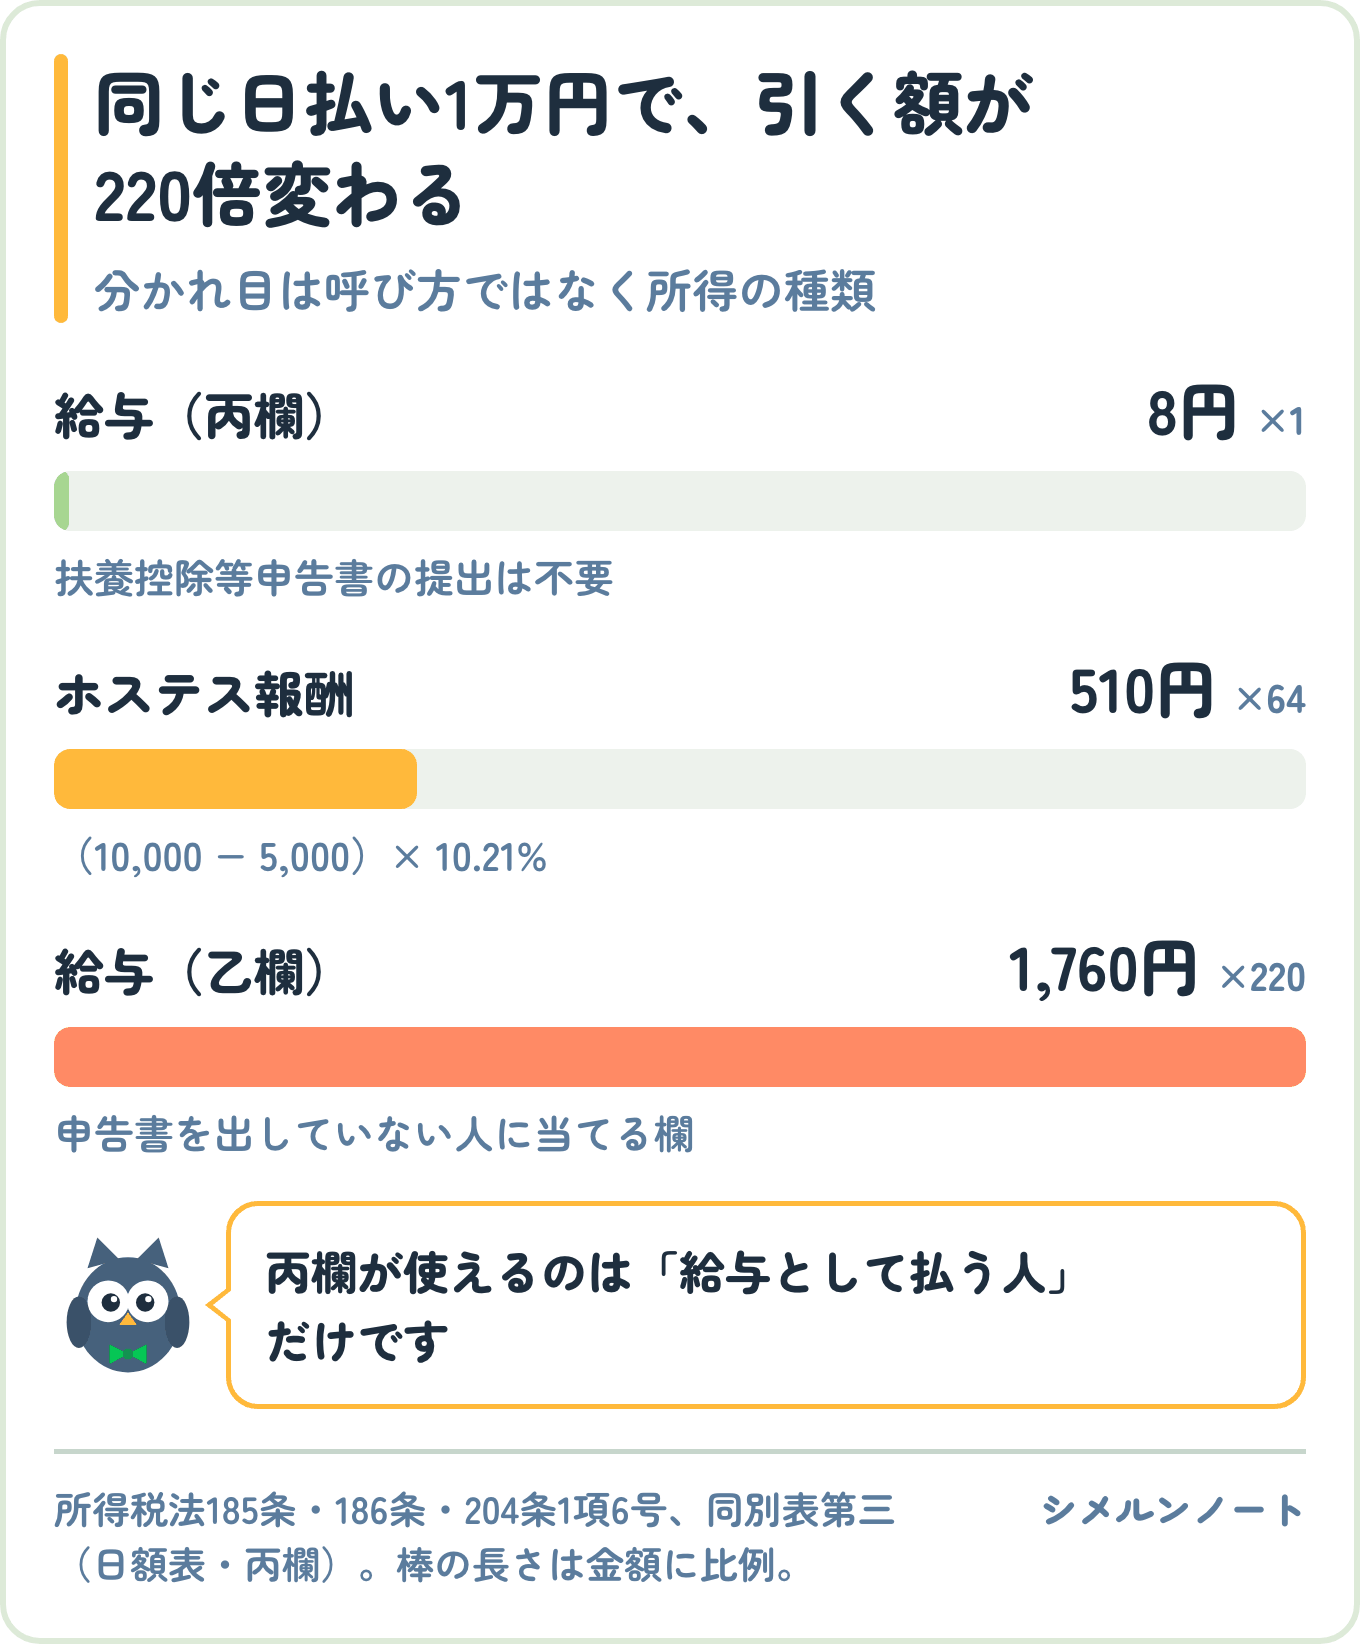
同じ「日払い1万円」でも、給与なら丙欄で8円、ホステス報酬なら510円になります。
扶養控除等申告書を出していない人に乙欄を当ててしまうと1,760円です。
金額が200倍ちがうのに、分かれ目は呼び方ではなく所得の種類にあります。
この記事では、丙欄の条件と税額、夜のお店で丙欄が使えない場面を条文で整理します。
読み終えたら、今日の日払いにどの欄を当てるかを、その場で判断できます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
日雇いの源泉徴収に使う丙欄の条件
源泉徴収税額表には甲欄・乙欄・丙欄の3つがあります。
丙欄は日額表にしかなく、日雇いのための欄です。
根拠は所得税法185条1項3号です。
労働した日ごとに支払う給与であること
185条1項3号が挙げる要件は2つです。
「労働した日又は時間によつて算定され」ていること、そして「労働した日ごとに支払を受ける」ことです。
月給や日給月払いは当たりません。
時給で計算して、その日のうちに現金または振込で渡す形が丙欄の想定です。
2か月を超えた分は丙欄から外れる
185条1項3号は「政令で定めるもの」に絞っていて、その政令が所得税法施行令309条です。
法第百八十五条第一項第三号(賞与以外の給与等に係る徴収税額)に規定する政令で定める給与等は、日日雇い入れられる者が支払を受ける給与等(一の給与等の支払者から継続して二月をこえて支払を受ける場合におけるその二月をこえて支払を受けるものを除く。)とする。
所得税法施行令309条
読み方に注意が要ります。
2か月を超えた時点で過去にさかのぼって丙欄が使えなくなるのではなく、2か月を超えて支払う分から丙欄を外します。
体験入店から通いになったスタッフは、ここで甲欄か乙欄に切り替わります。
扶養控除等申告書は丙欄には要らない
甲欄は扶養控除等申告書を提出した人に使う欄です。
丙欄は185条1項3号で独立して定められているので、申告書の提出とは無関係に適用します。
その日かぎりのヘルプから申告書をもらえなくても、丙欄の要件を満たしていれば丙欄です。
申告書そのものの扱いは扶養控除等申告書の書き方にまとめています。
日雇いの源泉徴収額は日額9,800円未満なら0円
丙欄の税額は所得税法別表第三に載っています。
基準になるのは「その日の社会保険料等控除後の給与等の金額」です。
金額が小さいうちは税額が出ません。
9,800円を超えたところから税額が立つ
| その日の金額 | 丙欄の税額 |
|---|---|
| 9,700円以上 9,800円未満 | 0円 |
| 9,800円以上 9,900円未満 | 1円 |
| 9,900円以上 10,000円未満 | 5円 |
| 10,000円以上 10,100円未満 | 8円 |
| 10,600円以上 10,700円未満 | 29円 |
日額表の丙欄は9,800円未満まで0円が続きます。
時給1,500円で6時間なら9,000円なので、この帯の店は徴収額が0円です。
税額が0円でも、源泉徴収そのものをしなくてよいわけではありません。
税額表に当てはめた結果が0円であり、判定はしています。
同じ1万円で甲欄・乙欄・丙欄がどれだけ違うか
日額表の「10,000円以上10,100円未満」の行を横に読むと差が見えます。
| 欄 | どんな人に使うか | 日額1万円の税額 |
|---|---|---|
| 甲欄(扶養0人) | 扶養控除等申告書を出している人 | 260円 |
| 乙欄 | 申告書を出していない人 | 1,760円 |
| 丙欄 | 日々雇い入れられる人 | 8円 |
乙欄と丙欄で220倍の開きがあります。
「申告書をもらっていないから全部乙欄」と決めている店は、日雇いの分を取りすぎていることになります。
乙欄の使いどころは乙欄と年末調整で別に整理しました。
丙欄で0円になるのは正常な状態です。ほかに引かれていない理由がないかはアルバイトで源泉徴収されていない3つの理由で確認できます。
夜の店の日払いで源泉徴収が丙欄にならない場面
ここからが本題です。
キャバクラやスナックの日払いは、丙欄の話に入る前に「そもそも給与か」で分かれます。
給与でなければ、税額表は1行も使いません。
ホステス報酬は税額表を使わない別計算になる
所得税法204条1項6号は、キャバレー・ナイトクラブ・バーなどで客に侍して接待をする人の報酬を源泉徴収の対象にしています。
控除できる金額は所得税法施行令322条で「五千円に当該支払金額の計算期間の日数を乗じて計算した金額」です。
日払いなら計算期間は1日なので控除は5,000円、税率は10.21%になります。
1万円を払うなら(10,000円−5,000円)×10.21%で510円です。
丙欄の8円とは別世界の数字になります。
計算の詳細はホステス報酬の源泉徴収にまとめています。
給与を払っている相手なら5,000円の控除が減る
施行令322条には括弧書きがあります。
報酬の支払者が同じ人に給与も払っている場合は、5,000円×日数から「当該期間に係る当該給与等の額」を差し引くという内容です。
時給は給与、バックは報酬という両建てにしている店はここに当たります。
その日に給与を6,000円払っていれば、控除額は5,000円ではなく0円になります。
控除枠を二重に使えない作りになっている点を見落とすと、徴収不足が積み上がります。
呼び方ではなく所得の種類で決まる
204条2項1号は、報酬・料金のうち給与等に該当するものを204条の対象から外しています。
つまり同じキャストでも、働き方が雇用で賃金が給与所得なら、6号ではなく税額表の世界です。
「業務委託契約書を交わしたから6号」ではありません。
この判定は労務のリスクとも連動するので、キャストの業務委託の裁判例と合わせて見てください。
日雇いでも要る帳簿と、要らない帳簿
日払いのヘルプについて、店が作る書類は3つに分かれます。
要らないもの、要るもの、そして夜の店だけ別に要るものです。
ここを取り違えると、帳簿がないほうの罰則が重い側で当たります。
| 書類 | 日々雇い入れる人 | 根拠 |
|---|---|---|
| 労働者名簿 | 不要 | 労働基準法107条1項の括弧書き |
| 賃金台帳 | 必要 | 労働基準法108条(除外なし) |
| 従業者名簿 | 必要 | 風営法36条(除外なし) |
労働者名簿は日雇いを外している
労働基準法107条1項は「各労働者(日日雇い入れられる者を除く。)について調製し」と書いています。
その日かぎりのヘルプを労働者名簿に載せる義務はありません。
この括弧書きが、次の賃金台帳と風営法の従業者名簿には無いのが分かれ目です。
賃金台帳は要る。省けるのは1項目だけ
労働基準法108条には日雇いの除外がありません。
労働基準法施行規則54条4項が省略を認めているのは、日々雇い入れられる者(1か月を超えて引続き使用される者を除く)について1項3号の賃金計算期間だけです。
労働日数・労働時間数・深夜労働時間数・賃金の種類ごとの額は、日払いでも記入します。
深夜労働時間数を別に書く義務があるのは施行規則54条1項6号です。
風営法の従業者名簿には日雇いの除外がない
風営法36条の従業者名簿には、労働者名簿のような括弧書きがありません。
解釈運用基準も、記載を要する従業者を「全ての従業者」としています。
罰則も風営法54条3号で100万円以下と、労働基準法120条1号の30万円以下より重くなっています。
記載事項と本人確認の要件は風営法の従業者名簿で詳しく扱っています。
まとめ:日雇いの源泉徴収は3つの順番で決まる
- 1つめ:給与か報酬か。報酬なら税額表を使わず5,000円控除の10.21%
- 2つめ:給与なら丙欄の要件(労働した日ごとの支払・日々雇い入れ)を満たすか
- 3つめ:同じ支払者から2か月を超えた分は丙欄から外して甲欄か乙欄へ
- 税額の目安:丙欄は日額9,800円未満まで0円、1万円で8円
- 帳簿:労働者名簿は不要、賃金台帳と風営法の従業者名簿は必要
日払いが多い店ほど、1つめの判定を先に決めておくと毎日の処理が止まりません。
毎月の計算全体の流れは給与計算のやり方にまとめています。
年間の集計をどこまで出すかはホステス報酬の支払調書にまとめました。
日払いのスタッフの社会保険は飲食店の社会保険の加入条件で扱っています。
この記事は条文と国税庁の公表資料をもとにした一般的な整理です。
給与か報酬かの判断や税額の確定は個別の事情で結論が変わるため、具体的な処理は所轄の税務署または税理士に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 所得税法(185条・204条・別表第三)
- 所得税法施行令(309条・322条)
- 労働基準法(107条・108条・120条)
- 労働基準法施行規則(54条)
- 国税庁 No.2514 パートやアルバイトの源泉徴収

コメント