簡易課税の区分を、接待があるからサービス業の第5種で届け出ている。
ここを取り違えると、納める消費税がそのまま変わります。
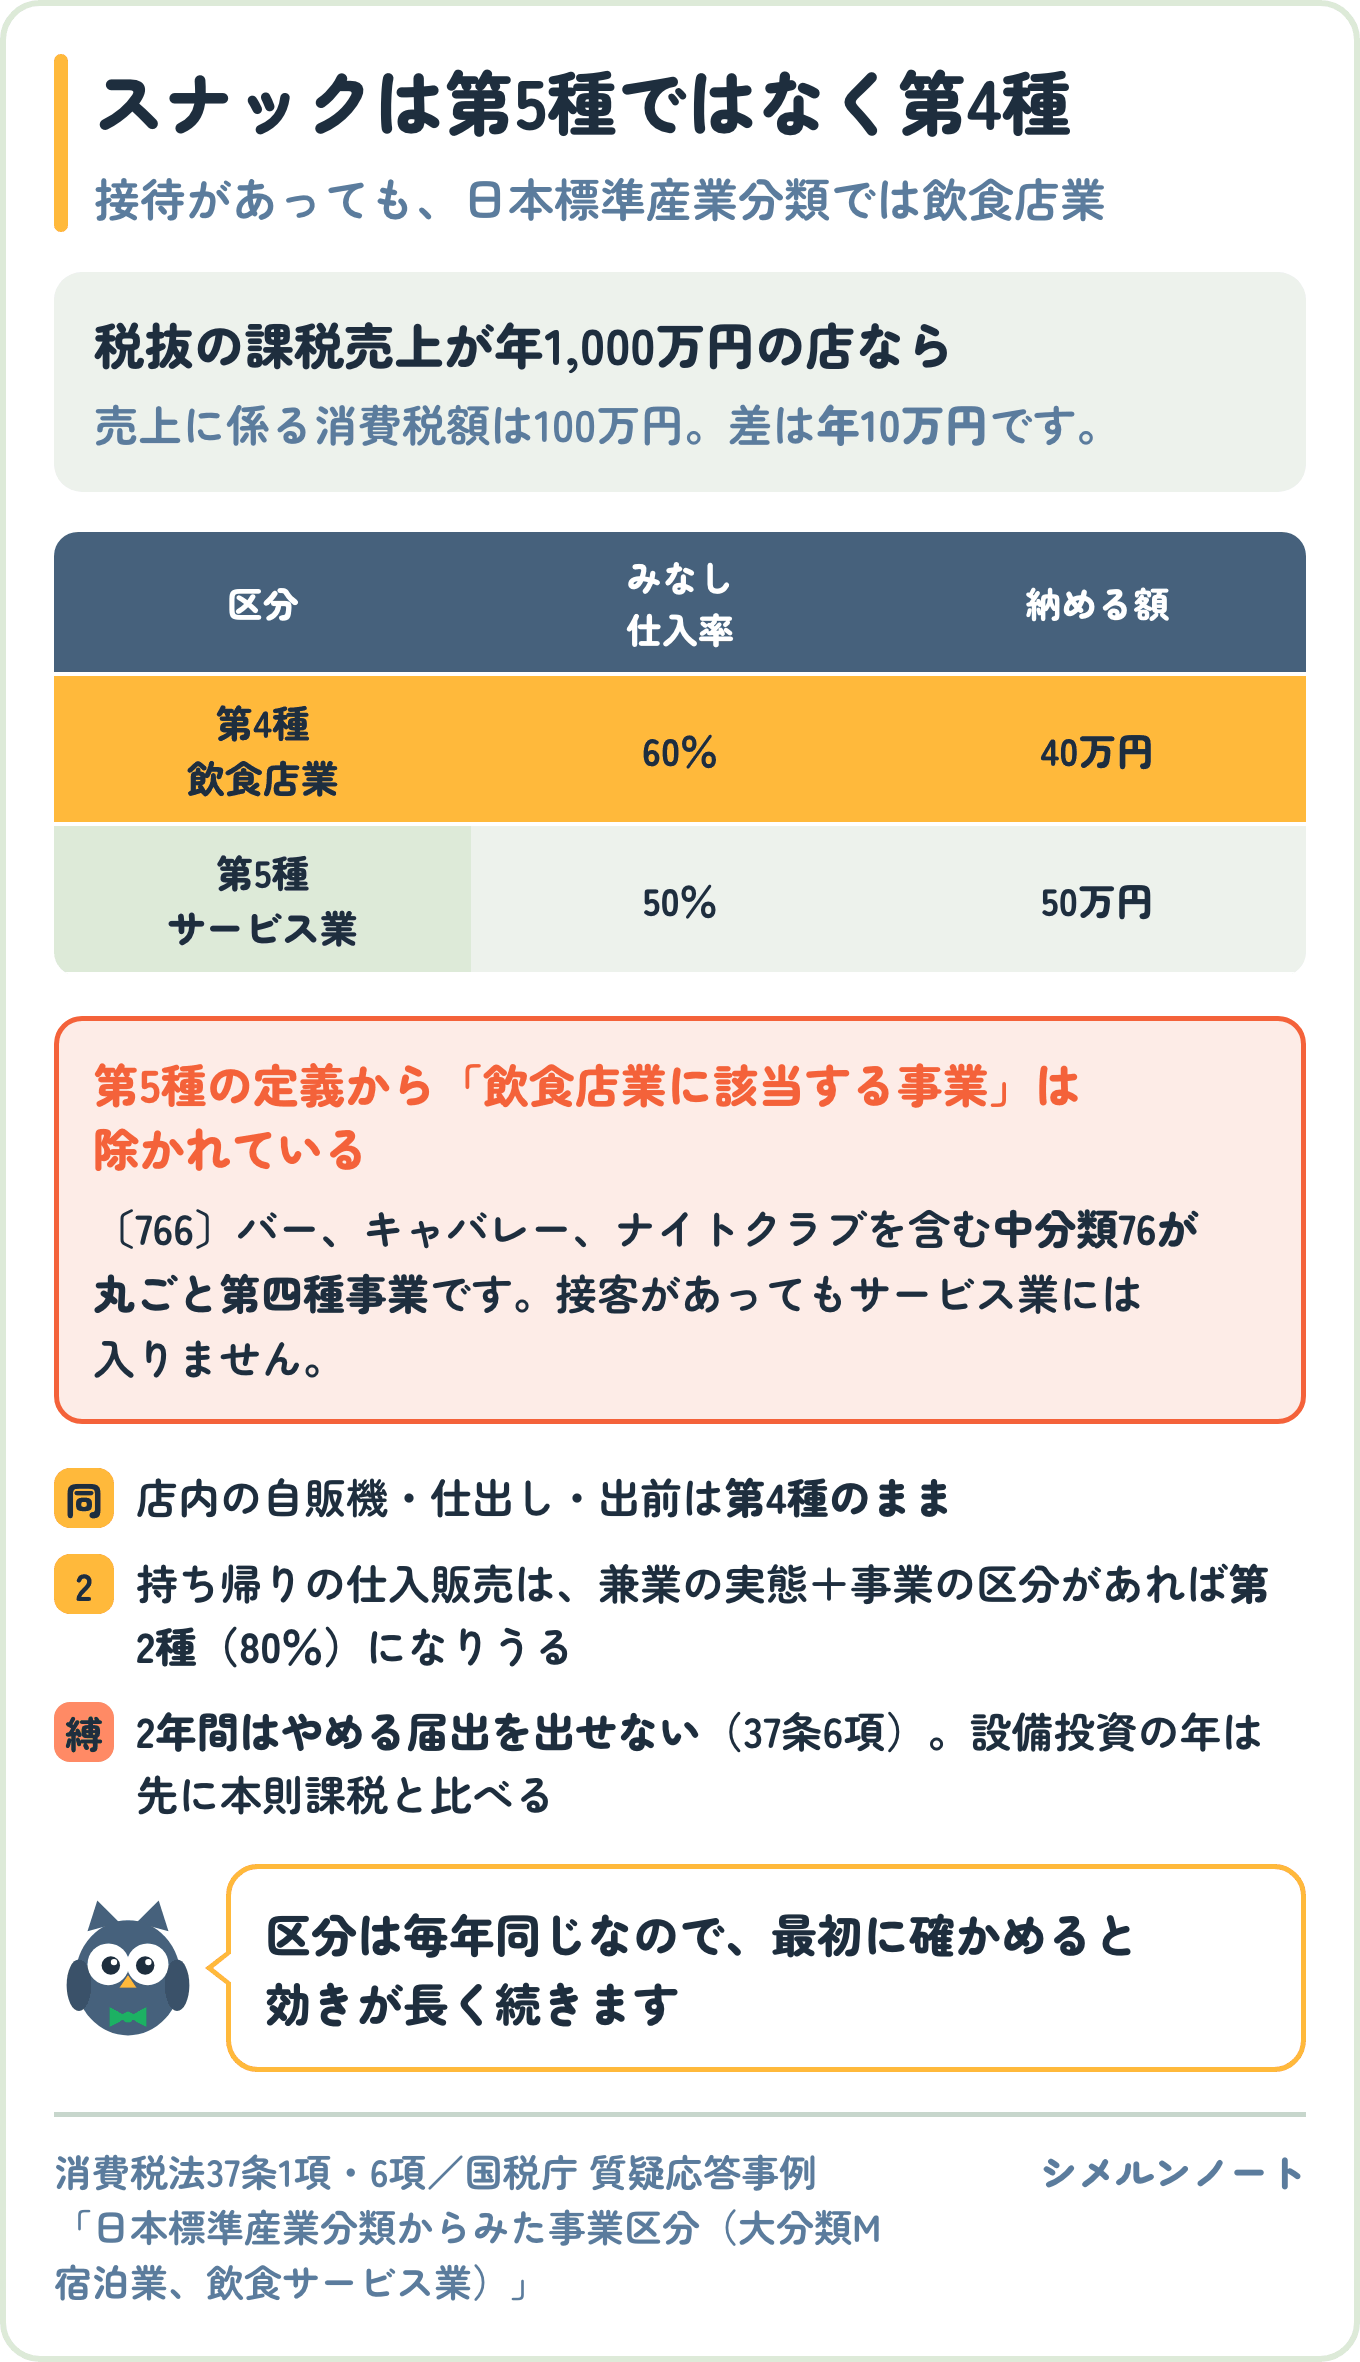
スナックやキャバクラの簡易課税は、接待があってもサービス業の第5種ではなく、飲食店業の第4種です。
国税庁の質疑応答事例が、日本標準産業分類の「バー、キャバレー、ナイトクラブ〔766〕」を第四種事業と明示しています。
みなし仕入率は60%と50%で10ポイント違います。
この記事では、区分の根拠、同じ店でも分かれる売上、使う条件と2年の縛りを一次情報で整理します。
読み終えたら、自分の店の届出が正しい区分かを確かめて、必要なら直せます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
飲食店の簡易課税は第4種でみなし仕入率60%
簡易課税は、実際の仕入れを集計せずに売上から仕入控除税額を計算する制度です。
根拠は消費税法37条1項で、事業の種類ごとにみなし仕入率が決まっています。
条文が本則としている率は100分の60です。
6つの事業区分とみなし仕入率
| 区分 | 率 | 該当する事業 |
|---|---|---|
| 第1種 | 90% | 卸売業 |
| 第2種 | 80% | 小売業、農林漁業(飲食料品の譲渡) |
| 第3種 | 70% | 製造業、建設業など |
| 第4種 | 60% | 飲食店業など |
| 第5種 | 50% | サービス業(飲食店業に該当する事業を除く)、運輸通信業、金融・保険業 |
| 第6種 | 40% | 不動産業 |
第5種の定義に「飲食店業に該当する事業を除きます」と書かれている点が重要です。
サービス業に見えても、飲食店業なら第5種には入りません。
判定は課税資産の譲渡等ごとに行う
国税庁は、区分の判定を「原則として、その事業者が行う課税資産の譲渡等ごとに行います」としています。
店単位で1つに決まるのではなく、売上の中身ごとに見るということです。
第3種と第5種は、おおむね日本標準産業分類の大分類を基礎に判定します。
スナックの簡易課税もサービス業ではなく第4種
ここがこの記事の核です。
接客や接待があるので第5種のサービス業ではないか、と考えてしまいがちです。
しかし国税庁の質疑応答事例が、業種を名指しで区分しています。
〔766〕バー、キャバレー、ナイトクラブは第四種事業
「日本標準産業分類からみた事業区分」の大分類M(宿泊業、飲食サービス業)を見ると、中分類76の飲食店にこう並んでいます。
- 食堂、レストラン〔761〕/専門料理店〔762〕/そば・うどん店〔763〕/すし店〔764〕
- 酒場、ビヤホール〔765〕
- バー、キャバレー、ナイトクラブ〔766〕
- 喫茶店〔767〕/その他の飲食店〔769〕
この中分類76が丸ごと第四種事業とされています。
スナック、キャバクラ、ホストクラブ、ガールズバーはここに入ります。
ちなみに宿泊業〔75〕は第五種ですが、ホテル内のバーは飲食店業なので扱いが分かれます。
10ポイントの差はいくらになるか
仮に税抜の課税売上が年1,000万円の店で計算します。
売上に係る消費税額は100万円です。
| みなし仕入率 | 控除できる額 | 納める額 | |
|---|---|---|---|
| 第4種 | 60% | 60万円 | 40万円 |
| 第5種 | 50% | 50万円 | 50万円 |
差は年10万円です。
第5種で申告していたなら、区分を確認する価値があります。
同じ店でも簡易課税の区分が分かれる売上
判定は売上の中身ごとなので、店全体が第4種とは限りません。
国税庁は飲食店について具体例を挙げています。
区分を分けるには、帳簿でそれぞれが分かる状態にしておく必要があります。
店内の自販機と出前は第4種のまま
- 飲食店内にある酒等の自動販売機での販売(セルフサービスを目的としたもの)は第四種事業
- 飲食のための施設を有する飲食店等が行う仕出し、出前は第四種事業
店にセルフの自販機を置いても、区分は変わりません。
なお、宿泊業では客室冷蔵庫の飲物等の売上げのうち宿泊料金と区分してあるものが第四種とされています。
持ち帰りの仕入商品は第2種になりうる
喫茶店の例として、こう書かれています。
喫茶店における持帰り用のケーキ・珈琲豆等の仕入販売は、第二種事業に該当する(兼業を行っている実態にあるもので、事業の区分がされている場合)。
国税庁 日本標準産業分類からみた事業区分(大分類M)
条件は兼業の実態があり、かつ事業の区分がされていることの2つです。
仕入れたものをそのまま持ち帰りで売る形があるなら、レジと帳簿で分けておくと第2種(80%)で計算できる余地があります。
区分していなければ、まとめて第4種です。
固定資産を売ったときも第4種
国税庁は「事業者が自己において使用していた固定資産の譲渡を行う事業は、第4種事業に該当する」としています。
内装や設備を売却したときの売上も課税対象なので、申告から漏らさないでください。
飲食店が簡易課税を使う条件と2年の縛り
最後に手続きです。
届出のタイミングと、やめられない期間に癖があります。
ここを外すと1年ずれます。
基準期間の課税売上高が5,000万円以下
37条1項は、基準期間における課税売上高が5,000万円以下である課税期間について適用があるとしています。
免税事業者は対象から除かれています。
基準期間の売上が5,000万円を超えた課税期間は、届出を出していても本則課税に戻ります。
所得税の申告まで含めた流れは水商売の確定申告にまとめています。
効くのは原則として翌課税期間から
37条1項は、届出書を提出した日の属する課税期間の翌課税期間以後について適用するとしています。
ただし括弧書きにより、事業を開始した日の属する課税期間などに提出した場合は、その課税期間から適用できます。
開業した年は、その年のうちに出せば間に合うということです。
2年間はやめる届出を出せない
37条6項が、やめる届出の時期を制限しています。
……第一項の規定による届出書を提出した事業者は、事業を廃止した場合を除き、同項に規定する翌課税期間の初日から二年を経過する日の属する課税期間の初日以後でなければ、同項の規定の適用を受けることをやめようとする旨の届出書を提出することができない。
消費税法37条6項
大きな設備投資を予定しているなら、先に本則課税と比べてください。
内装をやり直す年だけ本則にする、という切り替えは簡単にはできません。
登録と請求書の出し方はスナックの請求書の書き方で扱っています。
まとめ|飲食店の簡易課税で外さない点
最後に要点を並べます。
- 飲食店業は第4種でみなし仕入率60%
- バー、キャバレー、ナイトクラブ〔766〕も第四種。接待があっても第5種ではない
- 第5種の定義から「飲食店業に該当する事業」は除かれている
- 差は10ポイント。課税売上1,000万円なら納税額で年10万円変わる
- 判定は課税資産の譲渡等ごと。店単位で1つに決まるのではない
- 店内の自販機・仕出し・出前は第4種のまま
- 持ち帰りの仕入販売は兼業実態+区分があれば第2種になりうる
- 条件は基準期間の課税売上高5,000万円以下。効くのは原則翌課税期間から、開業年は当期から
- 2年間はやめる届出を出せない(37条6項)
区分は一度決めたら毎年同じなので、最初に確かめておくと効きが長く続きます。
経費まわりの整理はスナック経営の経費にまとめています。
帳簿と請求書の保存が無いと仕入税額控除が消えます。詳しくはキャバクラの税務調査で扱っています。
スナックもバーも同じ第4種になる理由はスナックとバーの違いで扱っています。
本則課税なら免税事業者からの仕入れで控除が減ります(インボイスの経過措置)。
2割特例が終わったあとの選択肢は2割特例はいつまでで比べました。
ボトル代の売上をいつ立てるかはボトルキープの値段の決め方で触れています。
この記事は条文と国税庁の公表資料をもとにした一般的な整理です。
本則課税とどちらが有利かや、区分の当てはめは個別の事情で結論が変わるため、必ず所轄の税務署または税理士に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ

コメント