自宅の家賃や常連への心づけを経費に入れていいのか、毎年あいまいなまま処理している。
店と生活が混ざる部分は、判断の基準がないと迷い続けます。
経費になるかどうかは、その支出が店の仕事のために生じたものか、そして年内に金額が確定しているかの2つで決まります。
所得税法37条1項の書き方がそのままこの2つです。
金額の大きさや領収書の有無で決まるわけではありません。
この記事では、家事按分・家族への支払い・心づけといった迷いやすい支出に、条文と国税庁の説明で線を引きます。
読み終えたら、いま迷っている支出を入れるか外すかを自分で判断できます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
スナック経営の経費になるかは2つの条件で決まる
まず判定の基準です。
1つめ|店の売上を生むために生じた費用か
所得税法37条1項は、必要経費に算入すべき金額を「総収入金額を得るため直接に要した費用の額」と「その年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用」と定めています。
店の売上を生むために生じた費用かどうか、これが1つめです。
2つめ|その年に債務が確定しているか
2つめが時期です。
同じ条文のかっこ書きが「償却費以外の費用でその年において債務の確定しないものを除く」としています。
国税庁のタックスアンサーNo.2210は、この「債務の確定」を3つの要件で説明しています。
- その年の12月31日までに債務が成立していること
- その年の12月31日までにその債務に基づいて具体的な給付をすべき原因となる事実が発生していること
- その年の12月31日までに金額が合理的に算定できること
読みどころは、支払ったかどうかで決まらない点です。
国税庁も「その年に支払った場合でも、その年に債務の確定していないものはその年の必要経費になりませんし、逆に支払っていない場合でも、その年に債務が確定しているものはその年の必要経費になります」と書いています。
12月に届いた酒屋の請求を1月に払っても、その年の経費です。
スナック経営で経費にできる支出の一覧
この2つの条件を当てはめると、店の支出はだいたい次のように整理できます。
勘定科目の名前より、なぜ店の仕事に必要なのかを説明できるかどうかが本体です。
| 区分 | スナックでの中身 | 注意点 |
|---|---|---|
| 売上原価 | 酒類、ソフトドリンク、乾き物、氷 | 年末の在庫は棚卸しで翌年へ回す |
| 店の維持費 | 店舗家賃、水道光熱費、おしぼり、カラオケのリース料、BGMの使用料 | 自宅兼用なら按分(次章) |
| 人件費 | キャスト・ヘルプへの支払、送迎のタクシー代 | 給与か報酬かで源泉徴収の計算が変わる |
| 集客 | 看板、名刺、チラシ、ポータルサイト掲載料、周年の案内はがき | — |
| 備品 | グラス、食器、冷蔵庫、エアコン、カラオケ機器 | 金額により一括か減価償却か(後述) |
| 税金・保険 | 事業税、店舗部分の固定資産税、店舗の火災保険料 | 所得税・住民税は経費にならない |
キャストへの支払いは源泉徴収とセット
キャストへの支払いは、経費であると同時に源泉徴収の義務がセットでついてきます。
まかないを出している場合は、条件を外すと給与として課税されます(まかないは課税される?)。
報酬として払う場合は1回の支払ごとに5,000円×日数を差し引いて計算する特殊な方式になるので、ホステス報酬の源泉徴収にまとめました。
給与として払う場合の手順は給与計算のやり方です。
外注費として処理できるかどうかは、消費税法基本通達1-1-1の要素で判定されます。
否認されたときに払い直す金額まで含めてキャバクラの業務委託は可能かにまとめました。
キャストへの支払いを現金で手渡している場合に残る義務は、スナックの給料手渡しで整理しました。
自宅兼用の経費は青色と白色で条文が違う
ここがいちばん質問の多いところです。
自宅の一部を店にしている、自宅で仕込みをしている、携帯電話を店と私用で兼ねている。
こうした支出を家事関連費といい、所得税法45条1項1号と所得税法施行令96条で扱いが決まっています。
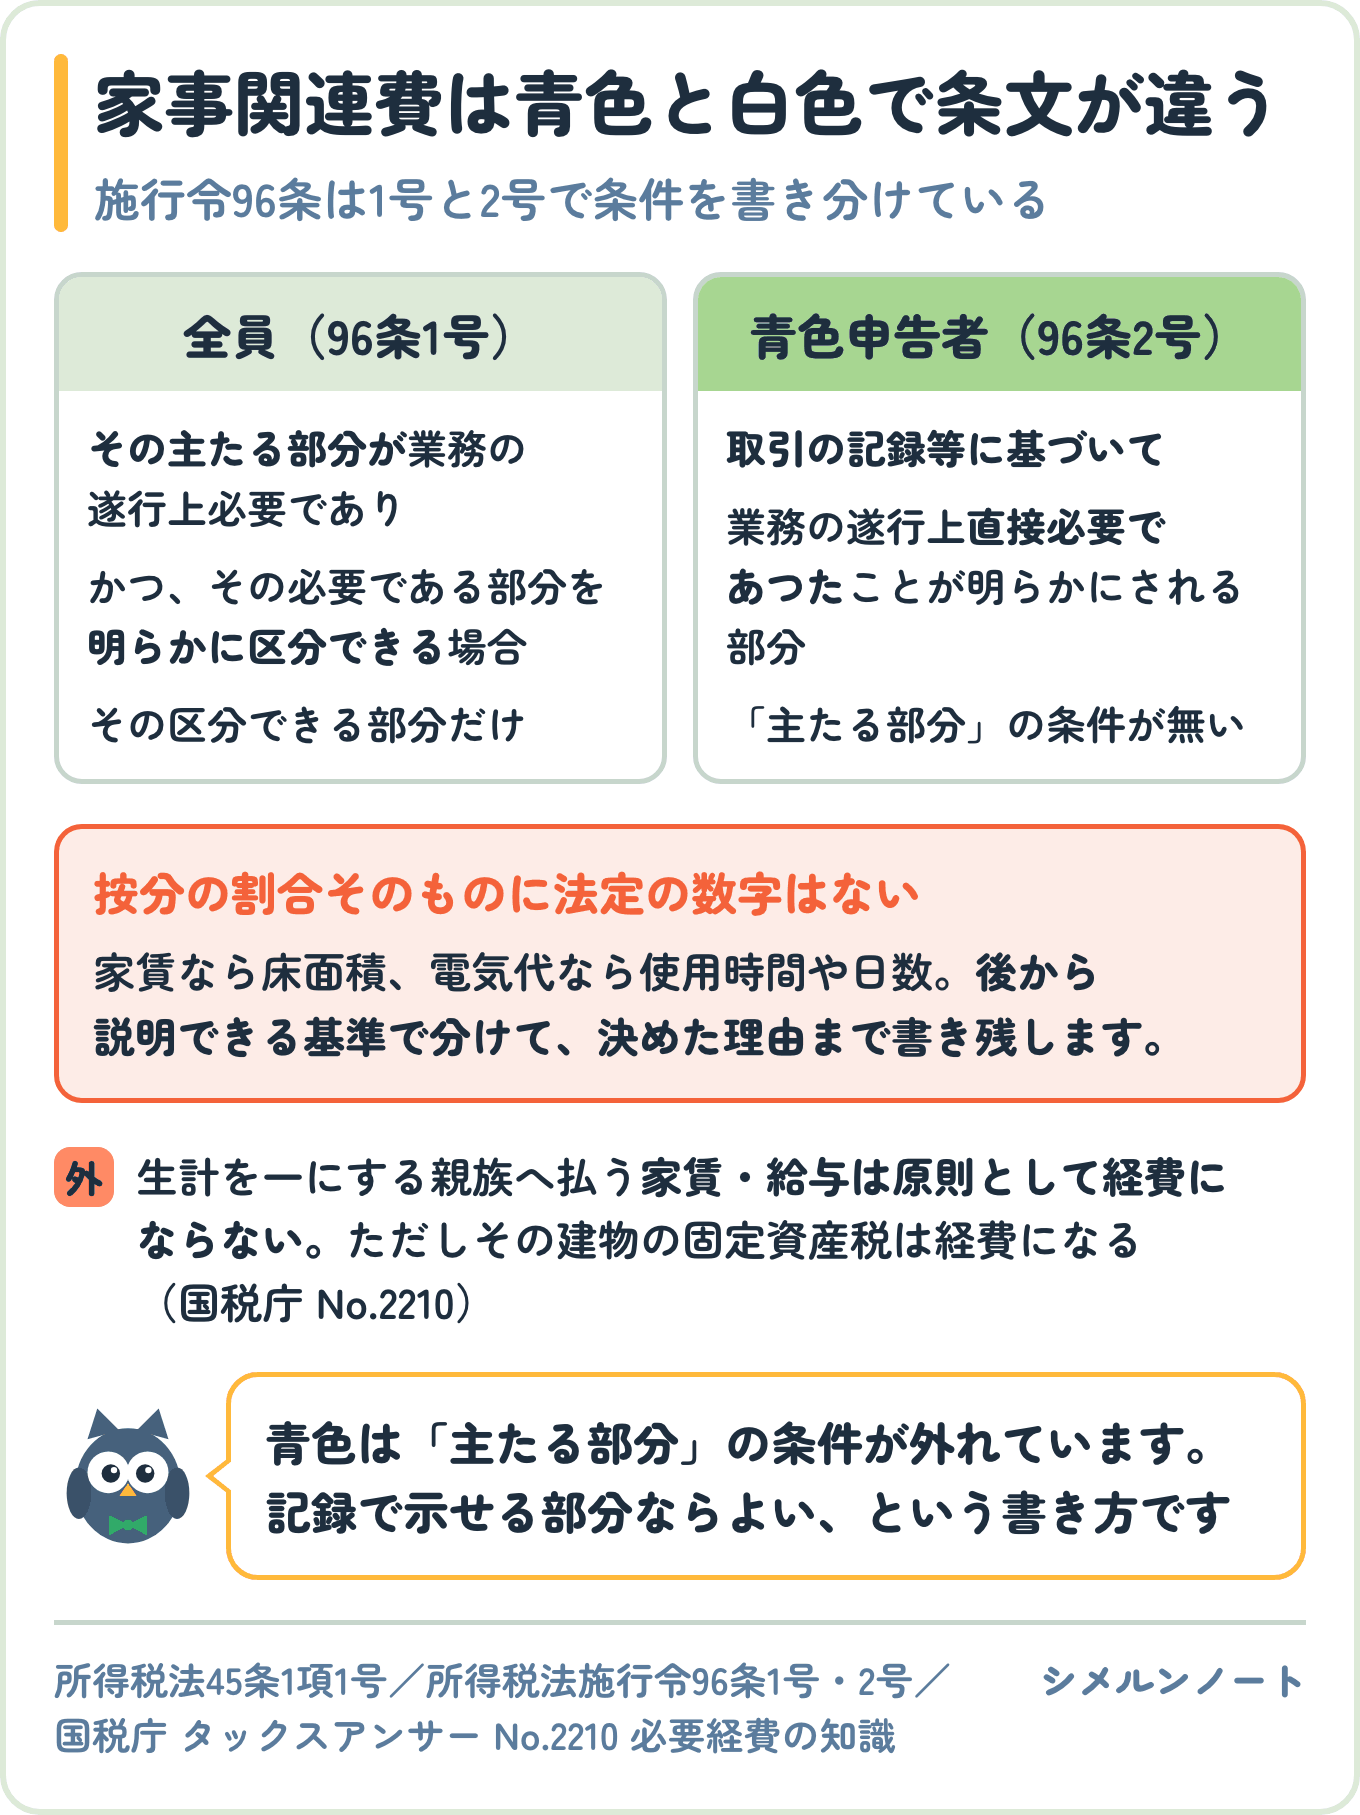
あまり知られていませんが、施行令96条は青色と白色で条件を書き分けています。
| 条文 | 経費にできる部分 | |
|---|---|---|
| 全員(1号) | 施行令96条1号 | 「その主たる部分が……業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合」のその部分 |
| 青色申告者(2号) | 施行令96条2号 | 「取引の記録等に基づいて、……業務の遂行上直接必要であつたことが明らかにされる部分」 |
青色は「主たる部分」の条件が外れている
1号には「主たる部分が業務上必要」という条件がありますが、青色申告者向けの2号にはこの条件がありません。
記録に基づいて必要だと示せる部分であればよい、という書き方になっています。
国税庁のNo.2210も「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」と説明しています。
按分の割合は、決めた理由まで残す
どちらにしても鍵は記録です。
家賃なら床面積、電気代なら使用時間や日数など、後から説明できる基準で分けて、その根拠を残しておきます。
按分の割合そのものに法定の数字はないので、実態に合わせて決めて、決めた理由を書き残すのが現実的な対応になります。
スナック経営で経費にならないもの
逆に、条文が名指しで外しているものがあります。
所得税法45条1項の列挙です。
ここは判断の余地がありません。
- 所得税と住民税(45条1項2号・4号)。事業税は必要経費になるので混同しない
- 延滞税、過少申告加算税、無申告加算税、不納付加算税、重加算税、印紙税の過怠税(3号)
- 地方税の延滞金や各種加算金(5号)
- 罰金、科料、過料(7号)。風営法違反などで科された罰金も同じ
- 賄賂(45条2項)
生計を一にする親族への家賃・給与は経費にならない
もう1つ、条文ではなく国税庁の説明で押さえておきたいものがあります。
生計を一にする配偶者や親族に支払う地代家賃・給与は、原則として必要経費になりません(No.2210)。
受け取った側も所得として扱いません。
実家の建物を親から借りて家賃を払っている、という形は珍しくないので注意が必要です。
ただし例外の書き方があります。
同じNo.2210は「例えば子が生計を一にする父から業務のために借りた土地・建物に課される固定資産税等の費用は、子が営む業務の必要経費になります」としています。
家賃は駄目でも、その建物の固定資産税は経費になるという整理です。
家族に払う給料は届出をした年から経費になる
いま書いた「親族への給与は経費にならない」には、正面からの例外があります。
所得税法57条の青色事業専従者給与です。
ママが一人で切り盛りしていて、家族が手伝っている店では使う場面が多い制度です。
条件は3つです。
青色申告の承認を受けていること、生計を一にする15歳以上の親族が専らその事業に従事していること、そして支払う給与が労務の対価として相当であること。
57条1項は「その労務に従事した期間、労務の性質及びその提供の程度、その事業の種類及び規模」などに照らして相当と認められるもの、という書き方をしています。
届出は3月15日まで。開業年は2か月以内
見落とされやすいのが届出の期限です。
57条2項はその年3月15日まで、その年1月16日以後に新たに事業を開始した場合は開始した日から2か月以内に書類を出すことを求めています。
年の途中で「今年から家族に給料を」と決めても、届出が間に合わなければその年は使えません。
白色は配偶者86万円・その他50万円が上限
白色申告の場合は事業専従者控除になり、57条3項が上限を定めています。
配偶者は86万円、それ以外の親族は50万円で、かつ「所得を専従者の数に1を加えた数で割った金額」のいずれか低いほうが限度です。
青色との差が大きい部分でもあります。
40万円未満の備品はその年の経費にできる
カラオケ機器や業務用冷蔵庫、エアコンのような備品は、金額によって扱いが3段階に分かれます。
ここは令和8年度の税制改正で金額が動いたので、古い解説に注意してください。
| 取得価額 | 扱い | 根拠 |
|---|---|---|
| 10万円未満 | その年に全額必要経費 | 所得税法施行令138条 |
| 20万円未満 | 一括償却資産として3年で均等に | 所得税法施行令139条 |
| 40万円未満 | 青色申告なら、年300万円までその年に全額 | 租税特別措置法28条の2 |
中小企業庁のリーフレット(令和8年5月作成)には「取得価額30万円未満の基準額が、昨今の物価高等を踏まえ、40万円未満に引き上げられました」とあり、措置期間は「令和10年度末(2029年3月31日)まで」と示されています。
使えるのは青色申告だけ。摘要欄に「措法28の2」
この特例は青色申告が条件で、手続きも決まっています。
同じリーフレットは個人事業主について「青色申告決算書の『減価償却費の計算』の『摘要』欄に『措法28の2』と記載すること」としています。
書き忘れると使えないので、決算書を作るときに確認してください。
開ける前に買ったものは、開業費として別の扱いになります。開業時の費目の分け方はスナックの開業資金で整理しました。
個人のスナック経営に交際費の上限はない
常連さんとの飲食や、同業のお店への挨拶。
こうした支出について「年800万円まで」「飲食費は50%まで」という数字を見たことがあるかもしれませんが、これは法人の話で、個人事業主には当てはまりません。
根拠は租税特別措置法61条の4です。
条文は「法人が……支出する交際費等の額……は、当該適用年度の所得の金額の計算上、損金の額に算入しない」と書かれていて、主語が法人になっています。
所得税にはこれに対応する規定がありません。
つまり個人でスナックを経営している場合、交際費に金額の上限はなく、判定は37条の原則に戻ります。
店の仕事のために必要だったと説明できるかどうかです。
逆に言えば、金額が小さくても私的な飲食は経費になりません。
法人成りを考えるときは、この違いも比較材料になります。
判断に迷う支出は税理士に確認してください。
スナック経営の経費を通すのは記録の仕事
ここまで見てきた条文は、ほとんどが同じことを求めています。
その支出が店のためだったと、後から示せる状態にしておくことです。
家事関連費の「明らかに区分」も、専従者給与の「労務の対価として相当」も、特例の「摘要欄に記載」も、すべて記録の話です。
夜のお店で崩れやすいのは、現金でのやり取りが多いことと、締めが深夜になることです。
レシートが翌日にまとめて出てくる、キャストへの支払いをその場で現金で渡す、といった運用は、記録が残りにくくなります。
- 支払った日に、誰にいくら払ったかを残す。あとでまとめて思い出さない
- 按分の割合は根拠を書いて固定する。年ごとに気分で変えない
- キャストへの支払いは、給与か報酬かを最初に決めておく。源泉徴収の計算が変わる
- 棚卸しは年末に必ずやる。仕入れた酒がすべてその年の経費になるわけではない
申告の全体の流れは水商売の確定申告に、働く側から見た申告は夜職の確定申告にまとめました。
経費以前に人件費そのものが上がっている話はスナック経営が厳しい理由で数字にしています。
まとめ|スナック経営の経費で外さない点
- 判定は「店の仕事のためか」と「年内に債務が確定したか」の2つ(所得税法37条1項)
- 支払った年ではなく債務が確定した年の経費。12月の請求を1月に払っても前年の経費
- 自宅兼用は家事関連費。青色は施行令96条2号で「主たる部分」の条件が外れている
- 按分の割合に法定の数字はない。基準と根拠を残すことが条件
- 所得税・住民税・罰金・加算税は経費にならない(45条1項)。事業税はなる
- 生計を一にする親族への家賃・給与は原則経費にならない。固定資産税は経費になる
- 家族への給与は青色事業専従者給与。届出は3月15日まで、開業年は開業から2か月以内
- 備品は10万円未満・20万円未満・40万円未満の3段階。40万円は令和8年度改正の新しい金額で2029年3月31日まで
- 個人事業主に交際費の上限はない。措置法61条の4の主語は法人
客に出す領収書の印紙はスナックの領収書にまとめています。
消費税の計算を簡易課税にしているなら飲食店の簡易課税もあわせて確認してください。
経費の記録がどこまで見られるかはキャバクラの税務調査にまとめました。
カラオケの著作権使用料も毎月の固定費です(スナックのカラオケと著作権)。
酒を仕入れて売る場合の免許は酒類販売業免許にまとめました。
消費税の計算方法が令和9年から変わります(2割特例はいつまで)。
諸経費が売上の39.2%を占めます(バーの原価率は20%)。
諸経費が売上の4割近くを占める構造はバー経営が難しい理由で業種別に比べています。
この記事は条文と国税庁の公表資料をもとにした一般的な整理です。
個々の支出が経費になるかどうかは、店の実態と支出の内容で結論が変わります。
金額の大きいものや判断に迷うものは、申告前に税理士か所轄の税務署に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 所得税法(37条1項・45条1項および2項・57条)
- 所得税法施行令(96条・138条・139条)
- 租税特別措置法(25条の2・28条の2・61条の4)
- 国税庁 No.2210 必要経費の知識
- 中小企業庁 少額減価償却資産の特例を拡充しました(令和8年5月作成・PDF)

コメント