副業が20万円以下なら申告しなくていいと聞いて、そのまま何もしていない。
掛け持ちで給与をもらっている人が、いちばん多く踏むところです。
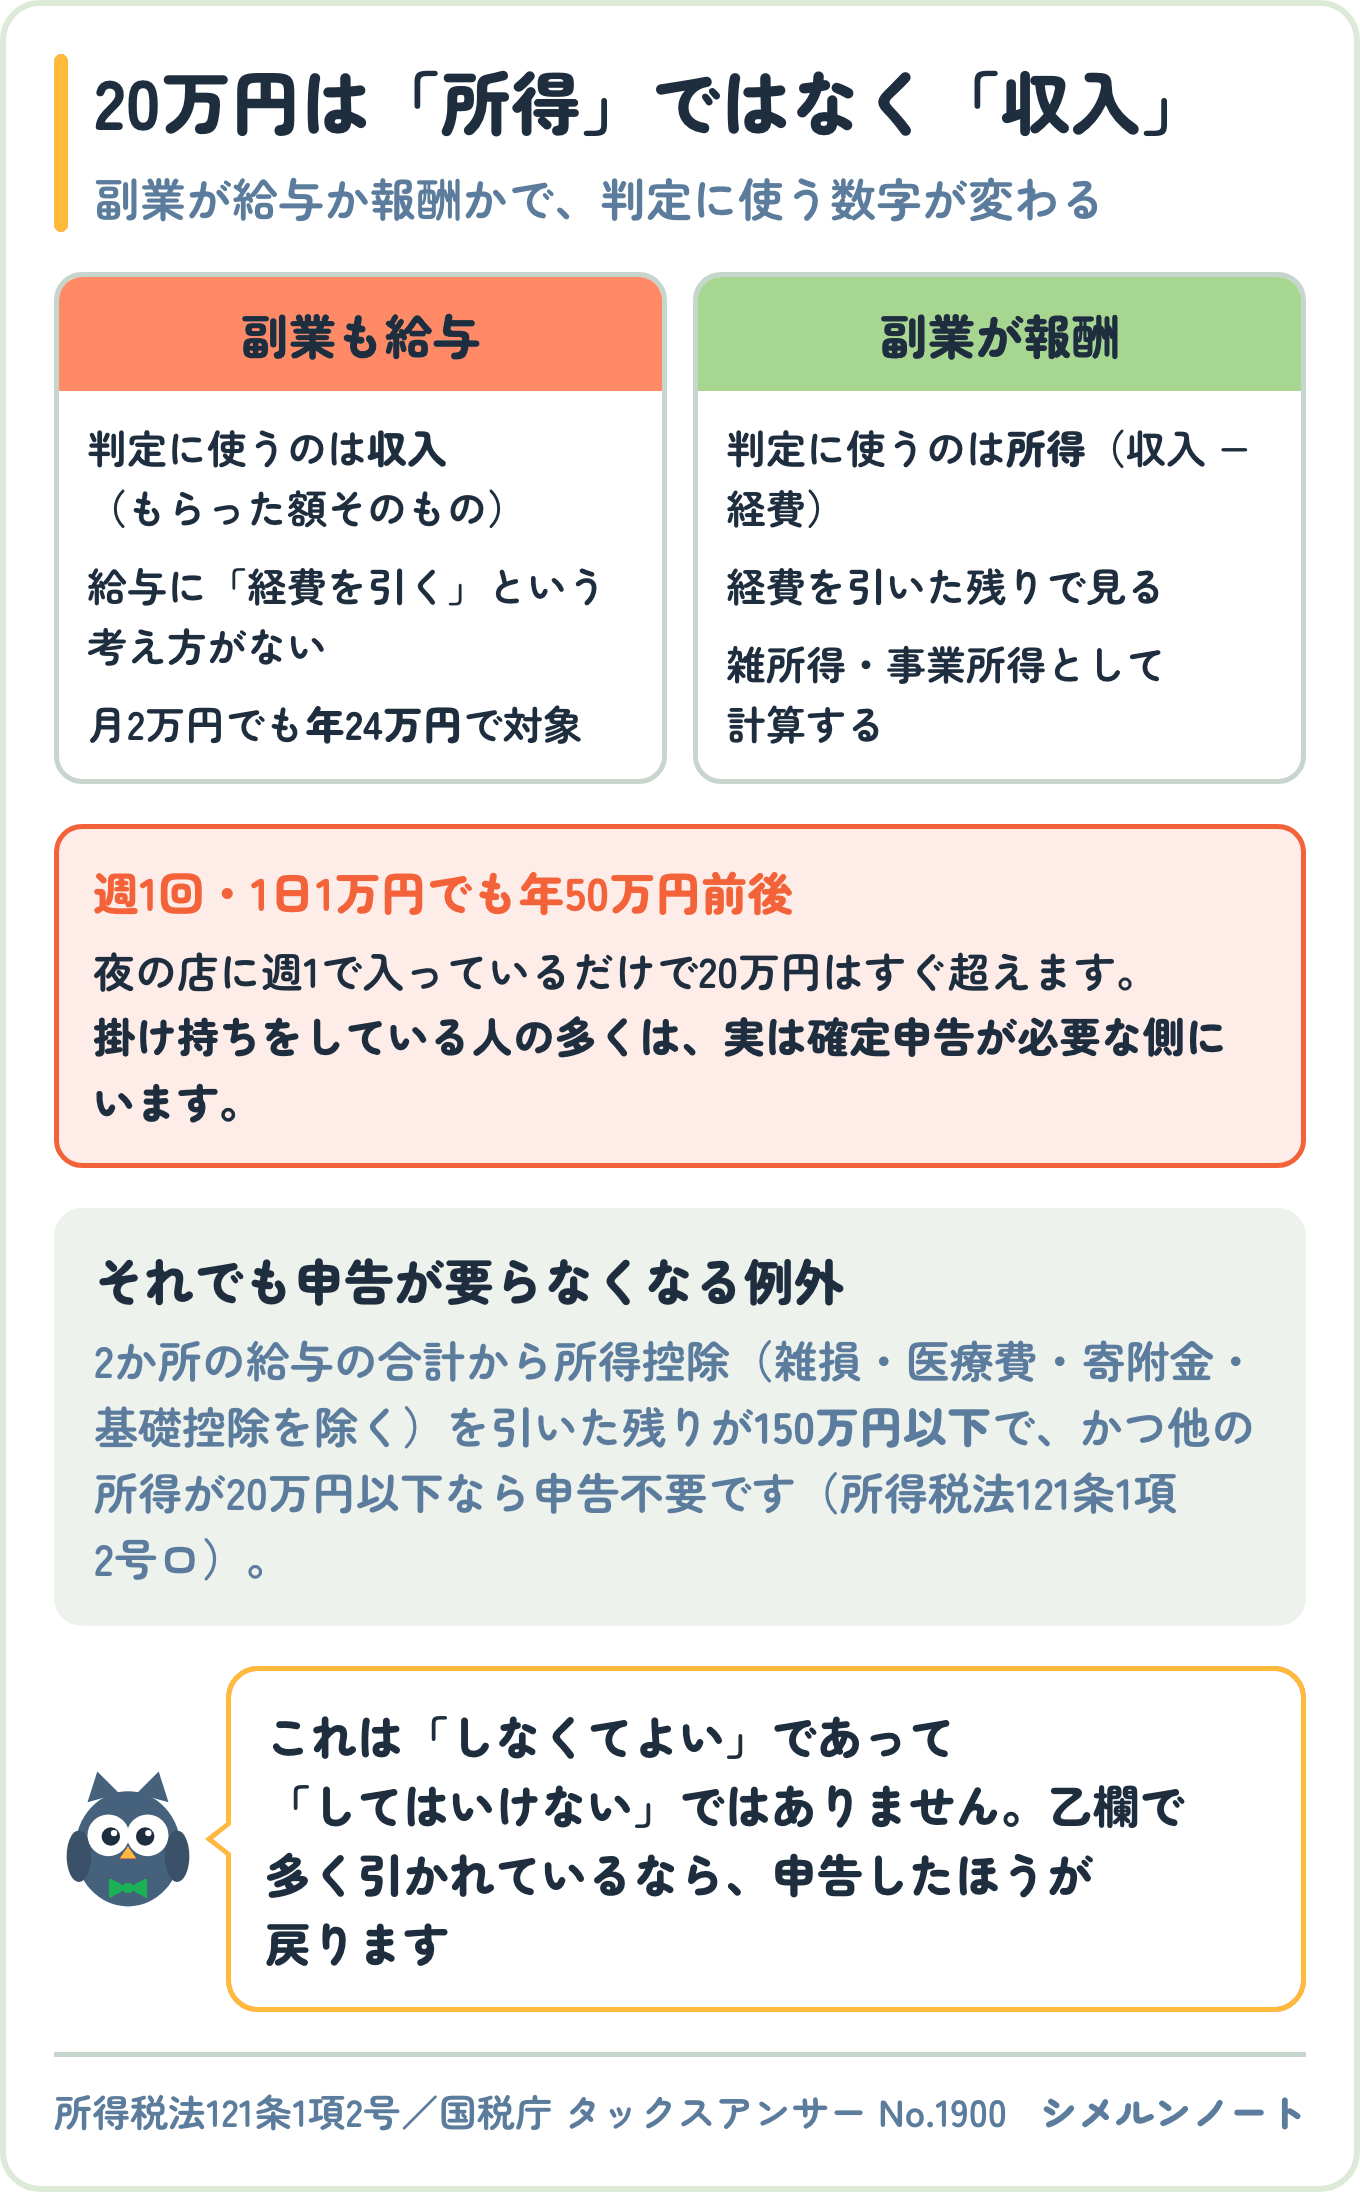
副業も給与でもらっている場合、20万円で判定するのは「所得」ではなく「収入」です。
経費も控除も引きません。
月2万円の副業でも年24万円なので、この時点で申告が必要になります。
そしてもう1つ大事なのは、掛け持ちのサブ側は乙欄で多めに引かれているため、申告すると戻ってくることが多いという点です。
この記事では条文と国税庁の説明で線を引いたうえで、実際にいくら戻るのかを1つの前提で計算します。
読み終えたら、自分が申告する必要があるのか、したらいくら戻るのかを判断できます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
ダブルワークの確定申告は副業の種類で判定が変わる
まず全体像です。
同じ「ダブルワーク」でも、副業を給与でもらっているか、業務委託などでもらっているかで、判定に使う数字が変わります。
ここを分けないと話が噛み合いません。
| 副業の形 | 20万円で見るもの | 経費を引けるか |
|---|---|---|
| 給与(アルバイト・パート・夜の店の給与など) | 収入金額そのもの | 引けない |
| 業務委託・報酬(雑所得や事業所得) | 所得金額(収入−経費) | 引ける |
給与に「経費を引く」という考え方はない
掛け持ちで2か所から給与をもらっている人が「経費を引いたら20万円以下だから大丈夫」と考えるのは、この表の1行目と2行目を取り違えた状態です。
給与には経費を引くという考え方がありません。
ダブルワークで確定申告が必要になる条件
根拠は所得税法121条1項です。
給与収入2,000万円以下の人が確定申告をしなくてよい場合を定めていて、給与が1か所の場合と2か所以上の場合で号が分かれています。
国税庁のタックスアンサーNo.1900も同じ整理です。
給与を2か所から受けている場合は「収入」で判定する
No.1900の3番の書き方がそのままです。
給与を2か所以上から受けていて、かつ、給与の全部が源泉徴収の対象となる場合において、年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く。)との合計額が20万円を超える人
国税庁 No.1900 給与所得者で確定申告が必要な人
「年末調整されなかった給与の収入金額」です。
所得ではありません。
所得税法121条1項2号イも「従たる給与等の支払者から支払を受けるその年分の給与所得に係る給与等の金額」と書いていて、これは受け取った金額そのものを指します。
夜の店で週1回、1日1万円で入っているだけでも、年間で50万円前後になります。
20万円はすぐ超えます。
掛け持ちをしている人の多くは、実は確定申告が必要な側にいます。
150万円以下なら申告不要になる例外がある
ただし逃げ道が1つあります。
121条1項2号ロと、No.1900の注の部分です。
給与の収入金額の合計額から、所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く。)を差し引いた金額が150万円以下で、さらに各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円以下の人は、申告は不要です。
国税庁 No.1900(注)
2か所の給与を合計しても、社会保険料控除や生命保険料控除などを引いた残りが150万円以下なら、申告しなくてよいという意味です。
学生やパートで働く時間が短い人はここに入ることがあります。
ここで注意したいのが、これは「申告しなくてよい」であって「申告してはいけない」ではないことです。
乙欄で多く引かれているなら、申告不要の人でも申告したほうが戻ります。
次の章がその話です。
ダブルワークの確定申告で戻る金額を試算する
掛け持ちのサブ側は、扶養控除等申告書を本業に出しているため乙欄で源泉徴収されます。
乙欄は甲欄のおおむね6倍で、年末調整も受けられません。
つまり払いすぎたまま年が終わります。
前提と、すでに引かれている金額
次の前提で計算します。
実際の金額は人によって変わるので、考え方の見本として読んでください。
- 本業(昼の勤務先)の給与 年300万円。年末調整済み。社会保険料は年45万円
- 副業(夜の店)の給与 年96万円。1日1万円×96日。扶養控除等申告書は本業に提出しているので乙欄
- ほかに所得はなく、控除は社会保険料控除と基礎控除だけ。令和8年分で計算
副業側で引かれた源泉徴収税額は、令和8年分の日額表の乙欄で1日1,800円なので、1,800円 × 96日 = 172,800円です。
本業は年末調整で35,200円を納めています。
合わせて208,000円を納めた状態です。
合算した本来の税額との差額
これに対して、2か所を合算した本来の税額を出します。
| 項目 | 金額 | 根拠 |
|---|---|---|
| 給与収入の合計 | 3,960,000円 | 300万+96万 |
| 給与所得控除 | 1,232,000円 | 396万×20%+44万(No.1410・令和7年分以降) |
| 給与所得 | 2,728,000円 | — |
| 社会保険料控除 | 450,000円 | 前提 |
| 基礎控除 | 880,000円 | 合計所得132万円超336万円以下(No.1199・令和8年分) |
| 課税所得 | 1,398,000円 | — |
| 本来の税額(復興特別所得税込み) | 71,300円 | 195万円以下は5% |
納めているのが208,000円、本来が71,300円なので、差額の136,700円が還付になります。
副業の源泉徴収額が本来の税額の倍以上あるためです。
この試算の限界と、納付になる場合
1つ断っておくと、給与収入が660万円未満の場合、正式には速算表ではなく所得税法別表第五で給与所得を求めます。
ここでの金額は速算表を使ったおおよその数字です。
正確な額は源泉徴収票の「給与所得控除後の金額」を使うか、国税庁の確定申告書等作成コーナーで確認してください。
また、副業側が甲欄で少なめに引かれていた場合や、副業が業務委託で源泉徴収されていない場合は、逆に納付になります。
申告すれば必ず戻るわけではありません。
甲欄と乙欄の違いは乙欄は年末調整できないに、どちらの店に申告書を出すかは扶養控除等申告書の書き方にまとめました。
確定申告が不要でも住民税の申告は別に要ることがある
見落とされやすいのがここです。
20万円のルールは所得税の話で、住民税にはこのルールがありません。
所得税の確定申告をしないなら、住民税は別に申告が必要になる場合があります。
地方税法317条の2第1項は、市町村民税の申告を3月15日までにするよう定めています。
そのうえで、ただし書で申告しなくてよい人を挙げていますが、その条件は給与の支払を受けている人で「前年中において給与所得以外の所得を有しなかつたもの」です。
| ダブルワークの形 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 2か所とも給与、副業20万円超 | 必要 | 確定申告をすれば不要 |
| 2か所とも給与、150万円以下の例外に該当 | 不要 | 両方の店が給与支払報告書を出していれば原則不要 |
| 副業が業務委託で所得20万円以下 | 不要 | 必要(給与所得以外の所得があるため) |
3行目が落とし穴です。
所得税の側だけを見て「20万円以下だから何もしなくていい」と判断すると、住民税の申告漏れになります。
市区町村によって様式や窓口が違うので、住んでいる自治体のページで確認してください。
ダブルワークの確定申告に必要なものと期限
準備するものは多くありません。
掛け持ちで大事なのは、働いたすべての勤務先の源泉徴収票をそろえることです。
1枚でも欠けると正しい税額が出ません。
- すべての勤務先の源泉徴収票。本業の分だけでは足りない
- マイナンバーカードなどの本人確認書類
- 還付を受ける口座の情報
- 国民年金保険料や生命保険料などの控除証明書(該当する人)
期限は、納付になる場合は原則として翌年3月15日です。
一方、還付申告は確定申告期間と関係なく、その年の翌年1月1日から5年間提出できます(国税庁No.2030)。
3月を過ぎたから諦めた、という人は過去5年分を確認する価値があります。
源泉徴収票をもらえない場合は、届出書という正式な手続きがあります。
手順は源泉徴収票がもらえないときは?に書きました。
夜の仕事だけで生活している場合の申告は夜職の確定申告にまとめています。
ダブルワークの確定申告でやってはいけないこと
最後に、掛け持ちで起きがちな取り違えを3つ挙げます。
どれも後から直すほうが手間になります。
- 扶養控除等申告書を2か所に出す。所得税法194条1項は「支払者が二以上ある場合には、主たる給与等の支払者」としていて、出せるのは1か所だけです
- サブの店の分も年末調整してもらえると思い込む。掛け持ちは合算できません。合算できるのは転職の場合です
- 期限後になったから放置する。自分から申告すれば無申告加算税は5%で、条件を満たせばかからない場合もあります
社会保険のほうは税金とはまったく別の判定で、勤務先ごとに加入するかどうかを決めます。
こちらはダブルワークの社会保険に整理しました。
まとめ|ダブルワークの確定申告で外さない点
- 副業が給与なら20万円は「収入」で判定する。経費も控除も引かない(所得税法121条1項2号イ・No.1900)
- 副業が業務委託なら20万円は「所得」で判定する。ここだけ経費を引ける
- 控除後の給与が150万円以下で他の所得が20万円以下なら申告不要の例外がある
- 申告不要でも、乙欄で引かれているなら申告したほうが戻ることが多い
- 試算では、本業300万円+副業96万円で136,700円の還付。前提が変われば納付にもなる
- 20万円のルールは所得税だけ。給与以外の所得があるなら住民税の申告が要る(地方税法317条の2)
- すべての勤務先の源泉徴収票をそろえる。1枚欠けると計算が合わない
- 還付申告は翌年1月1日から5年間できる(No.2030)
- 扶養控除等申告書は1か所だけ。2か所に出さない(所得税法194条1項)
この記事は条文と国税庁の公表資料をもとにした一般的な整理です。
控除の有無や所得の種類によって結論が変わり、税額も前提で変わります。
実際の申告は国税庁の確定申告書等作成コーナーを使うか、所轄の税務署・税理士に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 所得税法(121条1項・190条・194条1項)
- 地方税法(317条の2第1項)
- 国税庁 No.1900 給与所得者で確定申告が必要な人
- 国税庁 No.1410 給与所得控除/No.1199 基礎控除
- 国税庁 No.2030 還付申告
- 国税庁 No.2511 税額表の種類と使い方

コメント