「手渡しでいい」でずっと回してきたけれど、税務署に何か言われないかが引っかかっている。
そう思って調べはじめた方が多いはずです。
スナックで給料を手渡しにすること自体は、違法ではありません。
労働基準法24条1項は「賃金は、通貨で、直接労働者に、その全額を支払わなければならない」と定めていて、手渡しはむしろこの条文どおりの形です。
問題になるのは払い方ではなく、その周りにある義務のほうです。
手渡しでも源泉徴収は必要で、給与明細は渡さなければならず、市区町村への報告も同じように必要です。
この記事では、店側が何をしなければならないのかと、働く側が何を確認すればいいのかを、条文で順に整理します。
読み終えたら、払い方は変えないまま、自分の店に足りていない手続きがどれかを一つずつ確認できます。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
スナックの給料手渡しは違法ではない
まず前提を確認します。
給料の支払い方について定めているのは労働基準法24条1項です。
賃金は、通貨で、直接労働者に、その全額を支払わなければならない。
労働基準法 第24条1項
振込のほうが例外にあたる
「通貨で」「直接労働者に」とあるので、現金を本人に手渡すのは原則そのものです。
銀行振込のほうがむしろ例外で、同項ただし書の「厚生労働省令で定める賃金について確実な支払の方法……による場合」に当たるため、本人の同意が要る仕組みになっています。
ここを「手渡しは怪しい」「手渡しは違法」と書いている記事がありますが、条文はそうなっていません。
違法になるとしたら、支払い方ではなく、そのあとに続く義務を果たしていない場合です。
同じ24条1項の後半には、本人の同意なく賃金の一部を差し引いてはいけないという全額払いの原則も入っています。
給料が手渡しでも税金の源泉徴収は必要
次に税金です。
源泉徴収の義務は支払い方法とまったく関係ありません。
所得税法183条1項は、給与等の支払をする者は「その支払の際、その給与等について所得税を徴収し」と定めているだけで、振込か現金かは書かれていません。
給与か報酬かで引く額が変わる
いくら引くかは、そのお金を給与として払っているか、報酬として払っているかで変わります。
夜のお店ではここが混ざりやすい部分です。
| 使うもの | 根拠 | |
|---|---|---|
| 給与として払う | 源泉徴収税額表(甲欄・乙欄・丙欄) | 所得税法183条・185条 |
| 報酬として払う | (支払金額 − 5,000円×日数)× 10.21% | 所得税法204条1項6号・205条2号 |
報酬の計算は夜のお店に固有のもので、日数を掛けた金額を差し引いてから税率をかけます。
詳しくはホステス報酬の源泉徴収にまとめました。
給与として払う場合の手順は給与計算のやり方です。
そもそもどちらで払えるのかは、契約書の題名ではなく働き方の実態で決まります。
裁判例で結論が分かれた境目はキャバクラの業務委託は可能かで扱っています。
納付は翌月10日まで。10人未満なら年2回にできる
引いた税金を国に納める期限も条文にあります。
183条1項が「その徴収の日の属する月の翌月十日まで」としています。
毎月10日は意外と早く来るので、手渡しの店ほど後回しになりがちです。
ただし小さな店向けの特例があります。
所得税法216条は、給与の支払を受ける者が常時10人未満の事務所について、税務署長の承認を受けた場合に納付を年2回にまとめられると定めています。
1月から6月までの分は7月10日まで、7月から12月までの分は翌年1月20日までです。
承認が要るので、届出をしていなければ原則どおり毎月10日です。
スナックの規模ならほとんどが対象になるので、使っていない店は検討する価値があります。
給料手渡しでも給与支払報告書は市区町村に出す
住民税のほうにも報告の義務があります。
地方税法317条の6第1項は、1月1日現在で給与を支払う者のうち所得税を源泉徴収する義務がある者に対して、1月31日までに給与支払報告書を市町村長に提出することを義務づけています。
国と自治体で別々に書類が要る
この書類をもとに、翌年度の住民税が計算されます。
国と自治体で別々に書類が要る、という点は押さえておいてください。
整理するとこうなります。
| いつ | 何を | どこへ | 根拠 |
|---|---|---|---|
| 支払のたび | 給与明細を渡す | 本人 | 所得税法231条1項 |
| 翌月10日まで | 源泉徴収した税金を納付 | 国 | 所得税法183条1項 |
| 1月31日まで | 給与支払報告書 | 市区町村 | 地方税法317条の6第1項 |
| 1月31日まで | 源泉徴収票 | 本人(税務署へも一定範囲) | 所得税法226条1項 |
手渡しの店で抜けやすいのは、いちばん上と下の2つです。
現金を渡した時点で終わったつもりになりやすいためです。
給料手渡しの店で抜けやすい3つの義務
ここまでの義務のうち、実際に抜けているのを見かけるものを3つ挙げます。
いずれも罰則がついています。
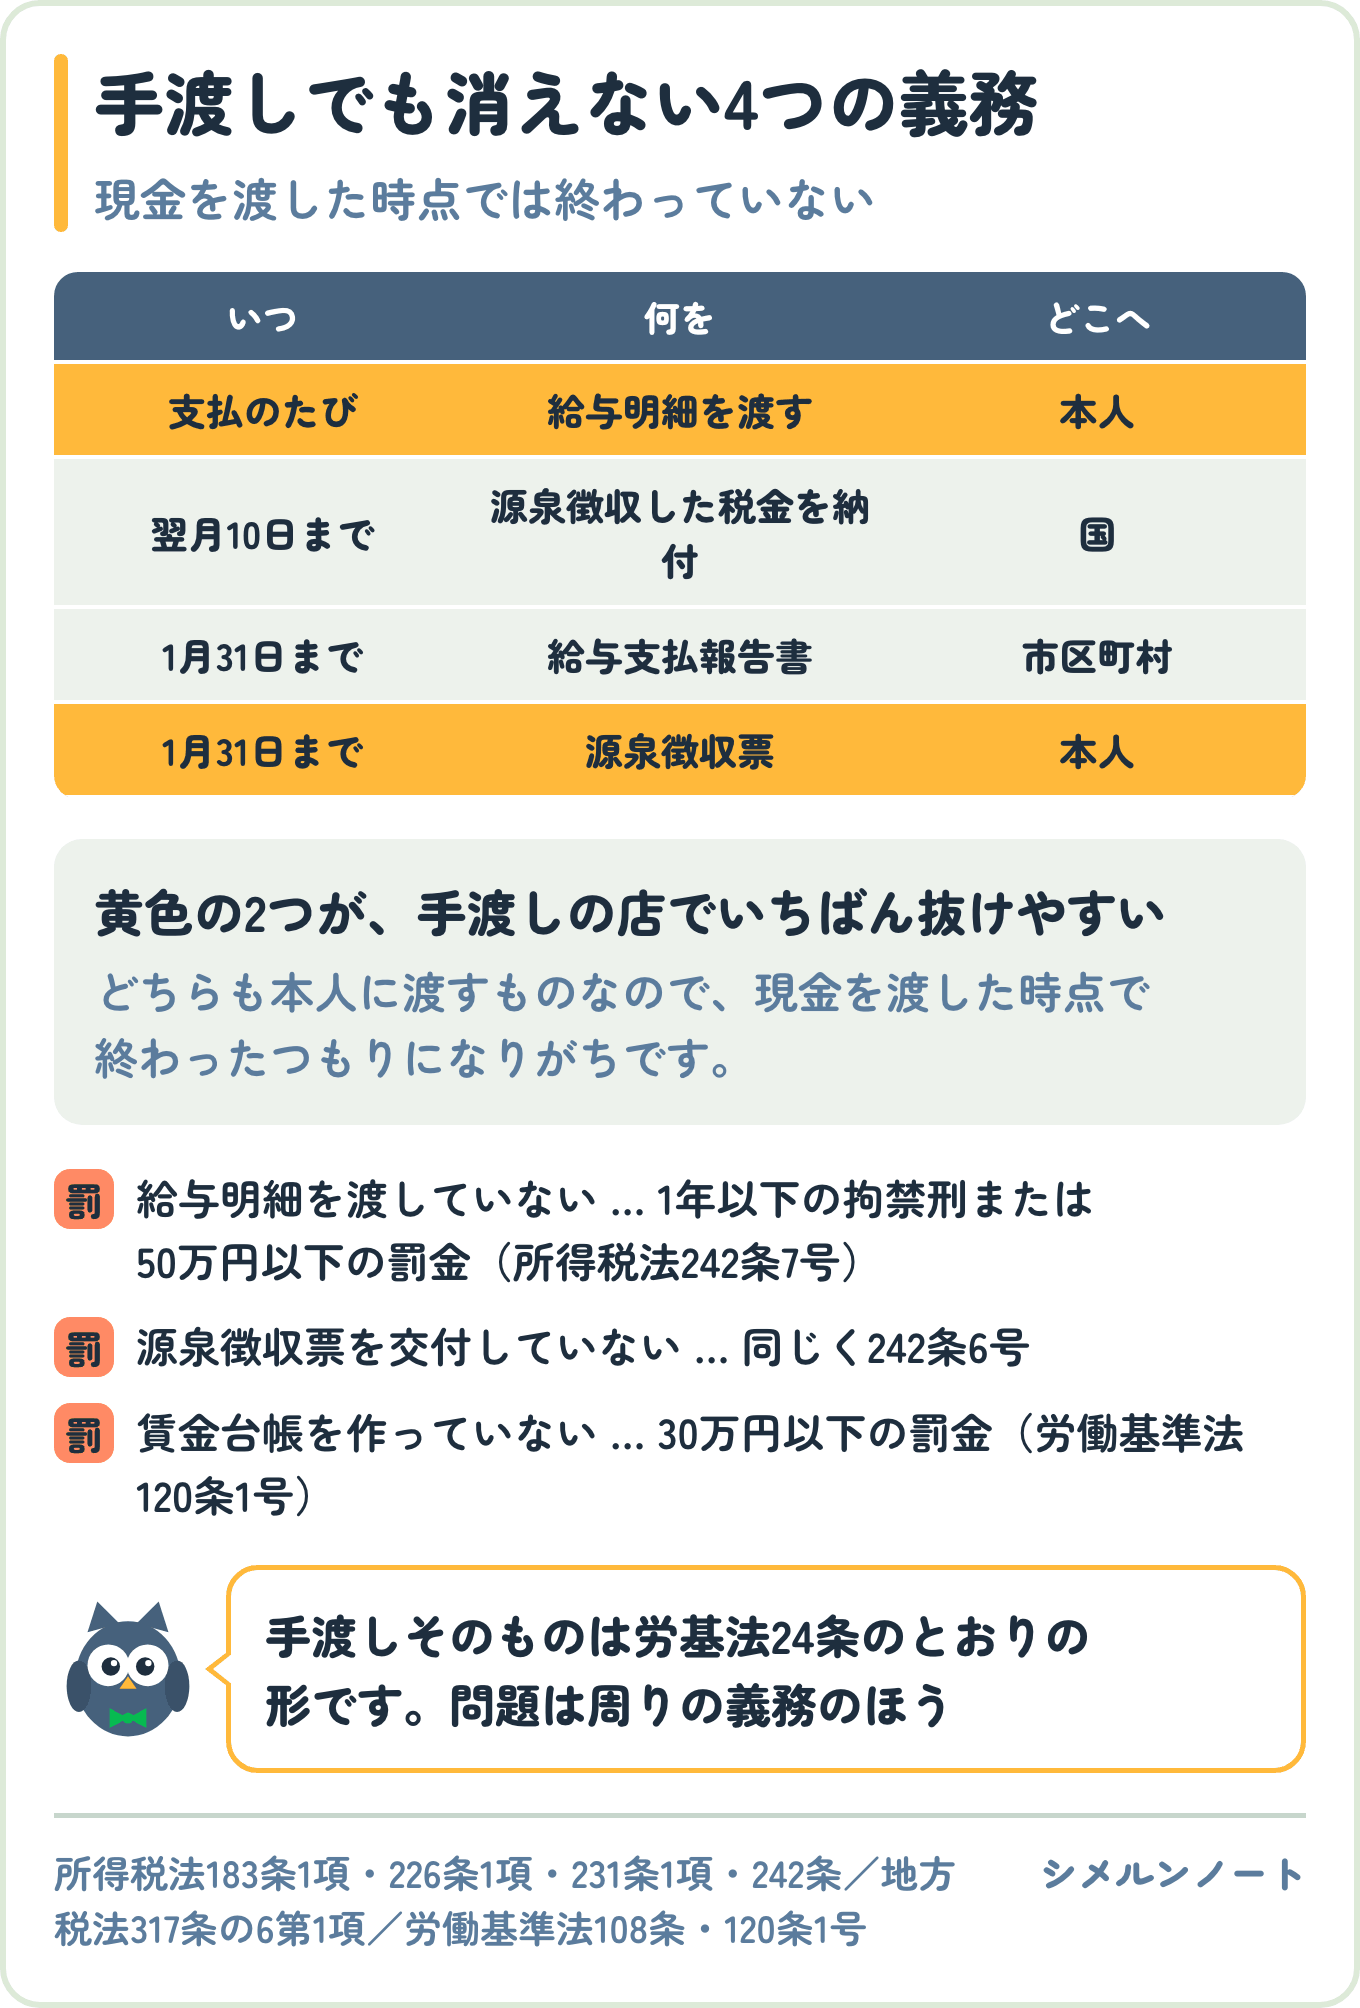
| 抜けやすい義務 | 根拠 | 罰則 |
|---|---|---|
| 給与明細を渡していない | 所得税法231条1項 | 242条7号(1年以下の拘禁刑または50万円以下の罰金) |
| 源泉徴収票を交付していない | 所得税法226条1項 | 242条6号(同上) |
| 賃金台帳を作っていない | 労働基準法108条 | 120条1号(30万円以下の罰金) |
賃金台帳の罰則は条番号で検索しても出てこない
賃金台帳は労基法108条が「各事業場ごとに賃金台帳を調製し、賃金計算の基礎となる事項及び賃金の額……を賃金支払の都度遅滞なく記入しなければならない」としています。
罰則の120条1号は「第百六条から第百九条まで」という範囲表記なので、条文を検索しても108条という文字では出てきません。
保存期間は労基法109条が本則で5年としていますが、附則143条1項が当分の間3年と読み替えています。
実務では3年です。
明細を渡していないと言われたときの対応は給与明細をもらえないとき、源泉徴収票については源泉徴収票がもらえないときは?に書きました。
明細を渡していないときに働く側が取れる手続きは、給与支払明細書不交付の届出にまとめています。
働く側から見た給料手渡しと税金
ここからは受け取る側の話です。
手渡しであっても、受け取ったお金は所得です。
支払い方によって課税されるかどうかが変わることはありません。
まず源泉徴収されているかを確かめる
まず確認したいのは、源泉徴収されているかどうかです。
引かれていない場合に何が起きているかはアルバイトで源泉徴収されていない3つの理由で3つに分けました。
渡された封筒の金額と、働いた時間から計算した金額が違うなら、何かが引かれています。
明細がなければ店に求めてください。
231条1項は交付を義務づけているので、頼めない話ではありません。
掛け持ちなら20万円は「収入」で判定する
そのうえで、確定申告が必要かどうかは金額で決まります。
昼の仕事と掛け持ちしている場合、副業が給与なら20万円で見るのは所得ではなく収入なので、思っているより早く申告が必要な側に入ります。
判定と、乙欄で引かれすぎた分がいくら戻るかはダブルワークの確定申告で試算しました。
夜の仕事だけで生活している場合の申告は夜職の確定申告にまとめています。
報酬でもらっている人は源泉徴収の割合が高いので、経費次第では戻ることが多い一方、経費が少ないと納付になることもあります。
スナックで給料手渡しを続けるなら記録で埋める
手渡しをやめる必要はありません。
ただし振込なら自動的に残る記録が、手渡しでは何も残らないという点だけは埋めておく必要があります。
ここまで見てきた義務は、ほとんどが記録の話でした。
後から「もらっていない」「金額が違う」と言われたときに示せるものがないと、店の側が不利になります。
逆に働く側も、記録がなければ未払いを証明できません。
どちらのためにもなる作業です。
- 渡した日・金額・引いた税額を、その日のうちに記録する。月末にまとめて思い出さない
- 受領のサインをもらう。手書きの受領簿で足りる
- 明細は必ず渡す。渡した控えを残す
- 給与か報酬かを最初に決めて、途中で混ぜない。引く額の計算が変わる
- 納期の特例を使っているなら、7月10日と1月20日をカレンダーに入れる
この記録がそのまま賃金台帳になり、年末の源泉徴収票と給与支払報告書のもとになります。
手渡しかどうかにかかわらず、作る書類は同じです。
まとめ|スナックの給料手渡しと税金で外さない点
- 手渡しは違法ではない。労基法24条1項は「通貨で、直接労働者に、その全額を」と定めている
- 源泉徴収の義務は支払い方法と無関係(所得税法183条1項)
- 給与か報酬かで計算が違う。報酬は5,000円×日数を引いてから10.21%
- 納付は翌月10日まで。常時10人未満なら承認を受けて年2回にできる(216条)
- 1月31日までに給与支払報告書を市区町村へ(地方税法317条の6第1項)
- 1月31日までに源泉徴収票を本人へ(所得税法226条1項)
- 給与明細は支払のたびに交付(231条1項)。賃金台帳は支払の都度遅滞なく記入(労基法108条)
- 3つとも罰則がある。賃金台帳の罰則は120条1号の「第百六条から第百九条まで」に含まれる
- 受け取る側にとっても手渡しは所得。掛け持ちなら20万円は収入で判定する
現金の売上と売掛がどう突き合わされるかはキャバクラの税務調査で扱っています。
手渡しでも記録は要ります。記録の残し方はシメルンについてにまとめました。
この記事は条文をもとにした一般的な整理です。
給与か報酬かの区分は契約や働き方の実態で決まり、結論が変わることがあります。
判断に迷う場合は所轄の税務署・労働基準監督署、税理士や社会保険労務士に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 労働基準法(24条1項・108条・109条・120条1号、附則143条1項)
- 所得税法(183条1項・204条1項6号・205条2号・216条・226条1項・231条1項・242条6号および7号)
- 地方税法(317条の6第1項)
- 国税庁 No.2807 ホステス等に支払う報酬・料金
- 国税庁 No.2511 税額表の種類と使い方

コメント