何か月も給与明細をもらえないまま、店に言い出せずにいる。
手渡しの店だと、そもそも明細という習慣が無いこともあります。
給与明細を渡さないのは違法で、税務署に届け出る正式な手続きがあります。
所得税法231条1項が、給与を払う人に支払明細書の交付を義務づけていて、罰則もあります。
店に頼んでも出てこない場合には「給与支払明細書不交付の届出書」を出せます。
あまり知られていない手続きなので、書き方まで含めて説明します。
この記事では、義務の根拠と罰則、届出書の入手先と書き方を順に整理します。
読み終えたら、店に伝える言い方と、それでも出ないときの次の一手が決まります。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
給与明細がもらえないのは違法(所得税法231条)
根拠は労働基準法ではなく所得税法です。
ここを勘違いしている人が多いところです。
居住者に対し国内において給与等、退職手当等又は公的年金等の支払をする者は、財務省令で定めるところにより、その給与等、退職手当等又は公的年金等の金額その他必要な事項を記載した支払明細書を、その支払を受ける者に交付しなければならない。
所得税法 第231条1項
「交付しなければならない」と書かれています。
本人が要らないと言っていても、店の側に渡す義務があります。
正社員かアルバイトかも関係ありません。
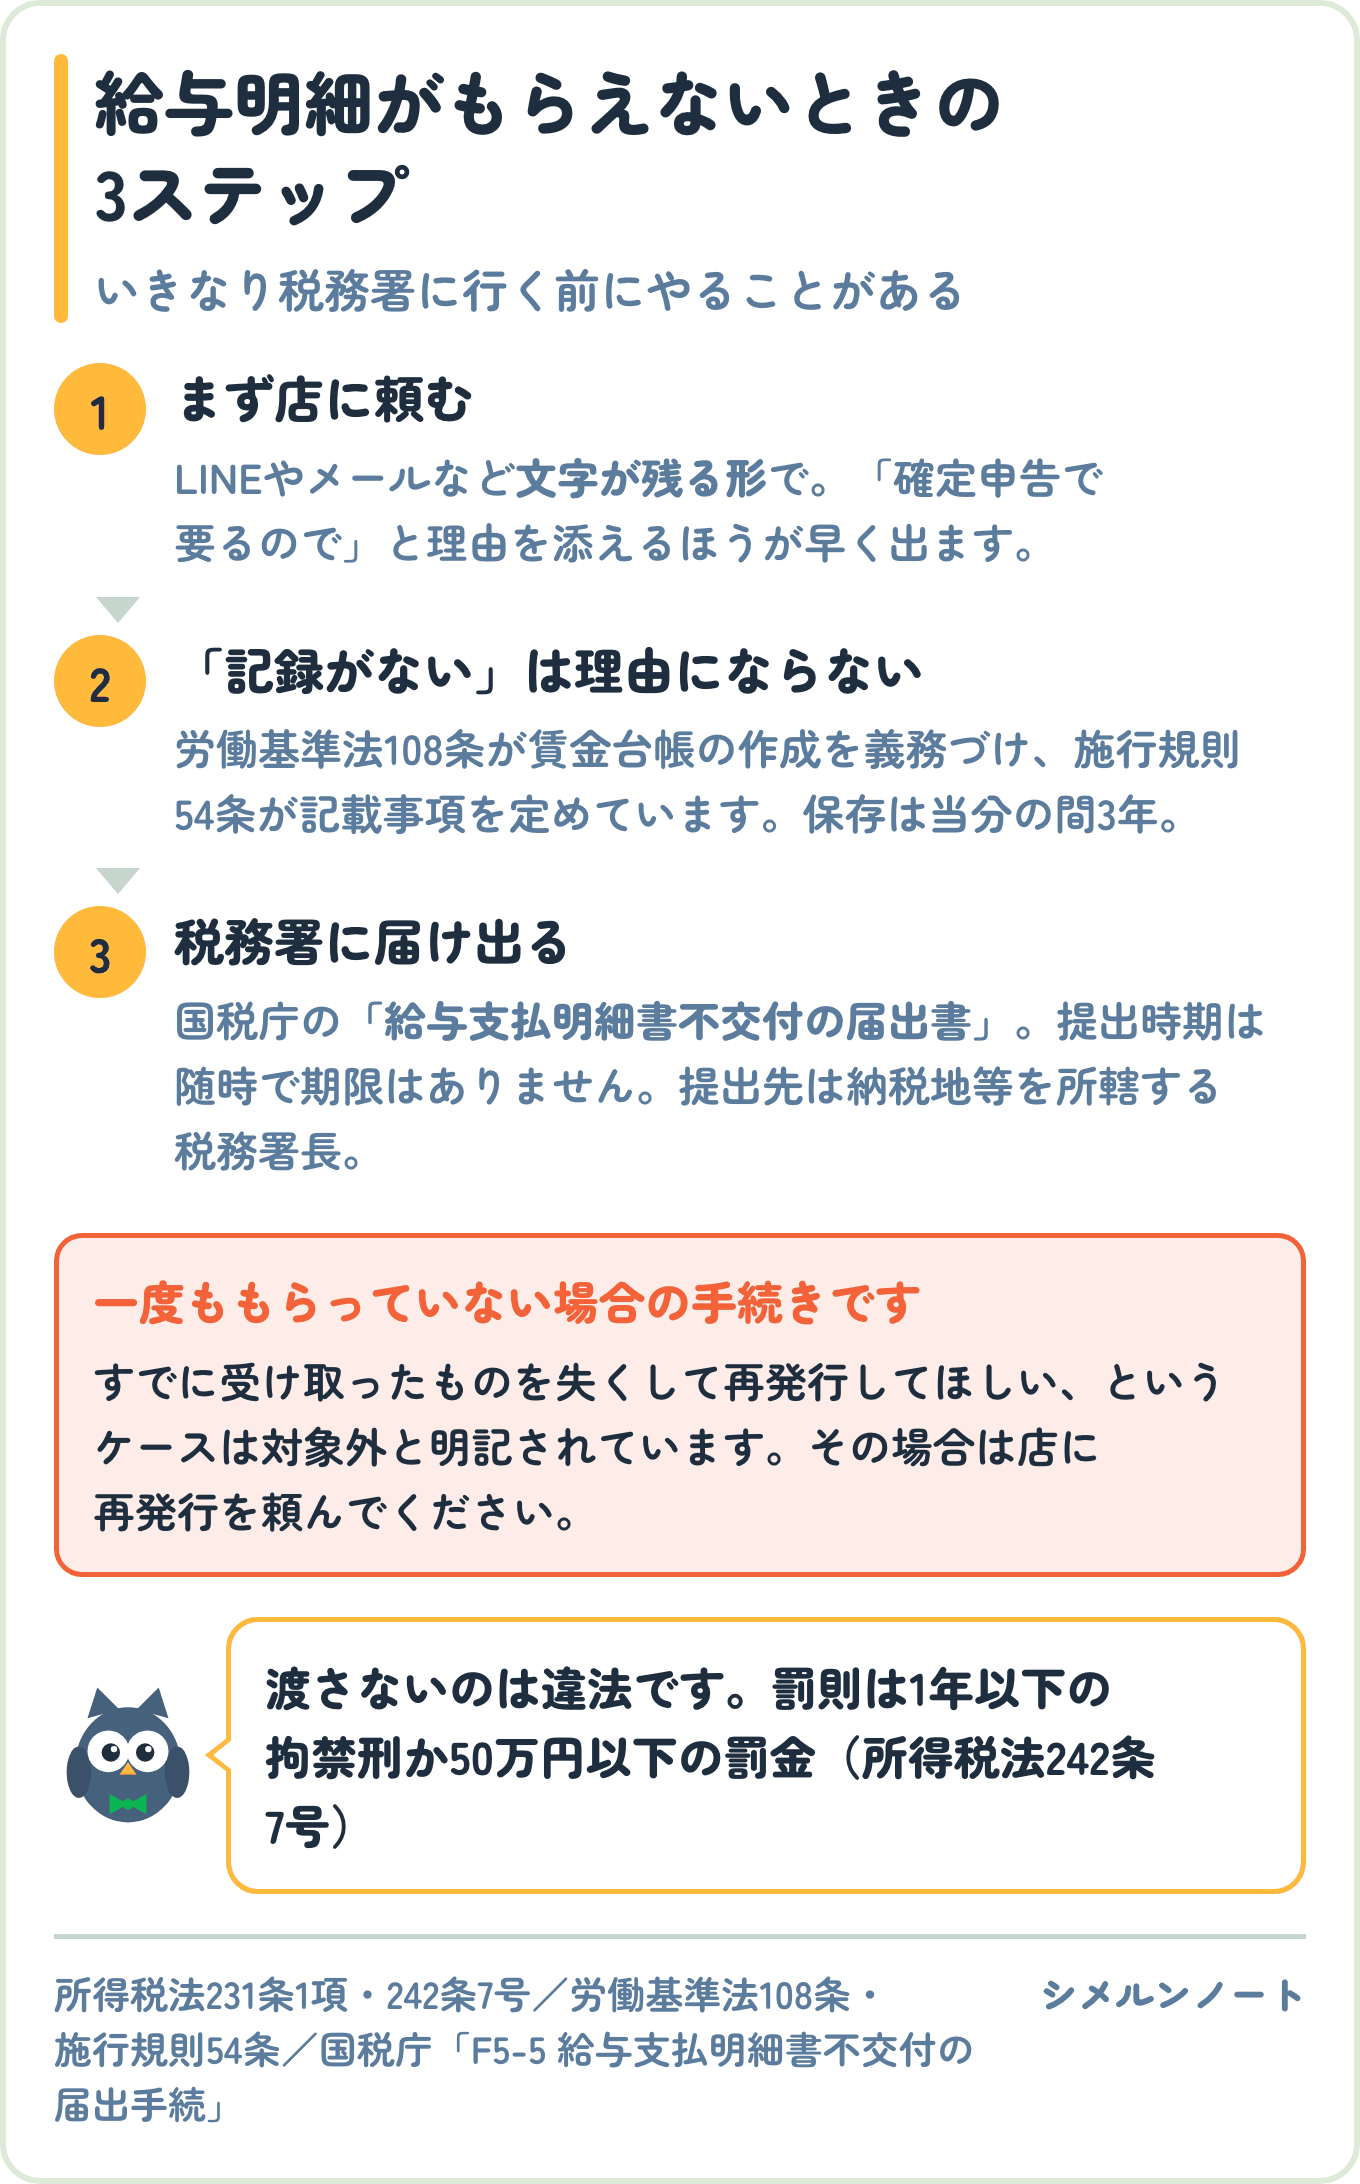
罰則は1年以下の拘禁刑か50万円以下の罰金
義務があるだけでなく、罰則も定められています。
所得税法242条が、231条1項の明細書を交付しなかった者を対象に挙げています。
次の各号のいずれかに該当する者は、一年以下の拘禁刑又は五十万円以下の罰金に処する。……第二百三十一条第一項……に規定する支払明細書を同項に規定する支払を受ける者に同項の規定による交付をせず、若しくはこれに偽りの記載をして当該支払を受ける者に交付した者……
所得税法 第242条
渡さないことだけでなく、嘘の金額を書いて渡すことも同じ条文で罰則の対象になっています。
「手渡しだから明細はない」は理由になりません
先に誤解を解いておきます。
給料を現金で手渡しすること自体は違法ではありません。
労働基準法24条は「賃金は、通貨で、直接労働者に、その全額を支払わなければならない」と定めていて、手渡しはむしろ条文どおりの形です。
問題は支払い方ではなく、明細を渡していないことです。
手渡しでも振込でも、明細の交付義務は変わりません。
「うちは手渡しだから」は理由になりません。
手渡しの店が果たすべき義務を通しで確認するならスナックの給料手渡しは違法?にまとめました。
給与明細をもらえないときにまずやること
いきなり役所に行く前に、店に頼むところから始めてください。
悪意ではなく、単に作っていないだけというケースがかなりあります。
特に個人経営の店では珍しくありません。
店に頼むときの言い方
角が立ちにくいのは、理由を添えて頼む形です。
「確定申告で要るので」「扶養の確認で聞かれたので」あたりが実際によく使われます。
法律の話をいきなり持ち出すより、先に事情を伝えるほうが早く出てくることが多いです。
口頭で流れてしまうようなら、LINEやメールなど文字が残る形で頼んでおくと、あとの手続きで役に立ちます。
記録は店が必ず持っています
「記録がないから出せない」と言われることがありますが、それ自体が別の問題です。
労働基準法108条が賃金台帳の作成を義務づけ、施行規則54条が記載事項を定めています。
| 施行規則54条が求める記録 |
|---|
| 四 労働日数 |
| 五 労働時間数 |
| 六 深夜労働時間数(22時〜翌5時に働かせた場合) |
| 七 賃金の種類ごとの額 |
| 八 控除した額 |
保存期間は当分の間3年です(労働基準法109条の本則は5年ですが、附則143条1項が読み替えを定めています)。
3年前までの分は、店に残っているはずのものということになります。
給与明細不交付の届出を税務署にできる
頼んでも出てこない場合の手段です。
国税庁が「給与支払明細書不交付の届出手続」という正式な手続きを用意しています。
相談ではなく、届出書を出す手続きです。
[概要]給与支払明細書が支払者から交付されない場合の手続です。既に交付された給与支払明細書の再発行については、この手続の対象外です。
国税庁「F5-5 給与支払明細書不交付の届出手続」
[手続対象者]給与支払明細書を交付されなかった受給者
[提出時期]随時
[提出先]納税地等を所轄する税務署長
[手続根拠]所得税法第231条
| 誰が出すか | 明細を交付されなかった本人 |
| いつ | 随時(期限はありません) |
| どこへ | 納税地等を所轄する税務署長 |
| 出し方 | e-Taxソフト、または書面を持参・送付 |
| 様式 | 給与支払明細書不交付の届出書 |
税務署の受付は8時30分から17時までですが、閉庁日でも送付や時間外収受箱への投函で提出できます。
再発行してほしいときは対象外
ここは間違えやすいところです。
この届出は「一度も交付されていない」場合の手続きで、一度もらったものを失くして再発行してほしい、というケースは対象外だと明記されています。
失くした場合は店に再発行を頼んでください。
何が対象になるかは個別の事情で変わるので、出す前に所轄の税務署に確認することをおすすめします。
給与明細がないと深夜手当が合っているか確かめられない
明細が要るのは手続きのためだけではありません。
夜の店では、明細がないこと自体が金額のズレを見えなくしています。
22時から翌5時に働いた分には25%以上の割増が必要です(労働基準法37条4項)。
この深夜労働時間数は、そもそも賃金台帳に書く義務がある項目です。
明細に出ていないと、割増が入っているのかどうかを確かめる手段がありません。
自分のシフトでいくらになるはずかは深夜手当の計算ツールで出せます。
手元の金額と合わない場合は、深夜手当とは?割増率25%と計算方法の「よくある不足のパターン」を見てください。
賃金の請求権の時効は当分の間3年です(労働基準法115条・附則143条3項)。
もらっていない明細の分も含め、気づいた時点で記録を残しておいてください。
店側が給与明細を出せていない場合
ここからはオーナー向けです。
渡していない理由の多くは、悪意ではなく「作るのが大変だから」です。
特に日払いやバックが混ざる店では、市販のソフトの項目に収まりません。
ただ、出していない状態は所得税法242条の対象になりますし、スタッフから見れば「ごまかされているのでは」と思われる材料になります。
金額が合っているなら、出したほうが店を守ります。
作る手間そのものは減らせます。
給与明細テンプレート(Excel・無料)は、日をまたぐ勤務と深夜労働時間の計算を組み込んであり、賃金台帳の記載事項を満たす形にしてあります。
勤怠の記録だけならタイムカードのExcelテンプレートもあります。
どちらも登録は不要です。
採用時に労働条件を書面で渡していないなら、そちらも義務です(労働基準法15条1項)。
労働条件通知書テンプレートを記入例つきで配布しています。
なおホステス等の報酬として払っている場合は、給与とは源泉徴収の計算式が違います。
どちらに当たるかは実態で決まるので、ホステス報酬の源泉徴収を読んだうえで、税理士か所轄税務署に確認してください。
まとめ|給与明細がもらえないときの手順
- 渡さないのは違法です(所得税法231条1項)。本人が要らないと言っても義務は消えません
- 罰則は1年以下の拘禁刑か50万円以下の罰金(同242条)。嘘の記載も同じ対象です
- 手渡しであること自体は問題ありません。明細を渡していないことが問題です
- まず店に頼む。文字が残る形で頼んでおくと、あとの手続きで役に立ちます
- 出てこないなら税務署に「給与支払明細書不交付の届出書」を出せます。期限はありません
- 再発行は対象外。一度も交付されていない場合の手続きです
- 店には賃金台帳があるはずです(労基法108条)。保存は当分の間3年です
店の側から見た交付義務と罰則は給与支払明細書不交付の届出で扱っています。
この記事は一般的な整理です。
個別の事情で結論は変わります。
届出の前に所轄の税務署へ、賃金の不足については所轄の労働基準監督署か弁護士に確認してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 所得税法(231条1項・242条)
- 労働基準法(24条・37条4項・108条・109条・115条・附則143条)
- 労働基準法施行規則(54条)
- 国税庁「F5-5 給与支払明細書不交付の届出手続」

コメント