給与明細を見たら所得税の欄が0円だった。
得をしているのか、あとで請求されるのかが分からず落ち着かないところです。
源泉徴収されていない理由は3つに分かれ、問題があるのはそのうち1つだけです。
税額表に当てはめた結果が0円だった、支払う側にそもそも義務がない、店が義務を果たしていない。
前の2つは正しい状態です。
そして、どの理由であっても「引かれていない=税金を払わなくていい」ではありません。
この記事では、令和8年分から上がった税額表の0円のラインも含めて、条文と表で順に確認します。
読み終えたら、自分がどの理由に当たるのかと、確定申告が要るかどうかが分かります。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
アルバイトで源泉徴収されていない理由は3つある
まず全体像です。
源泉徴収は所得税法183条1項が支払者に課している義務ですが、引かれていないからといって、すぐに違法だという話にはなりません。
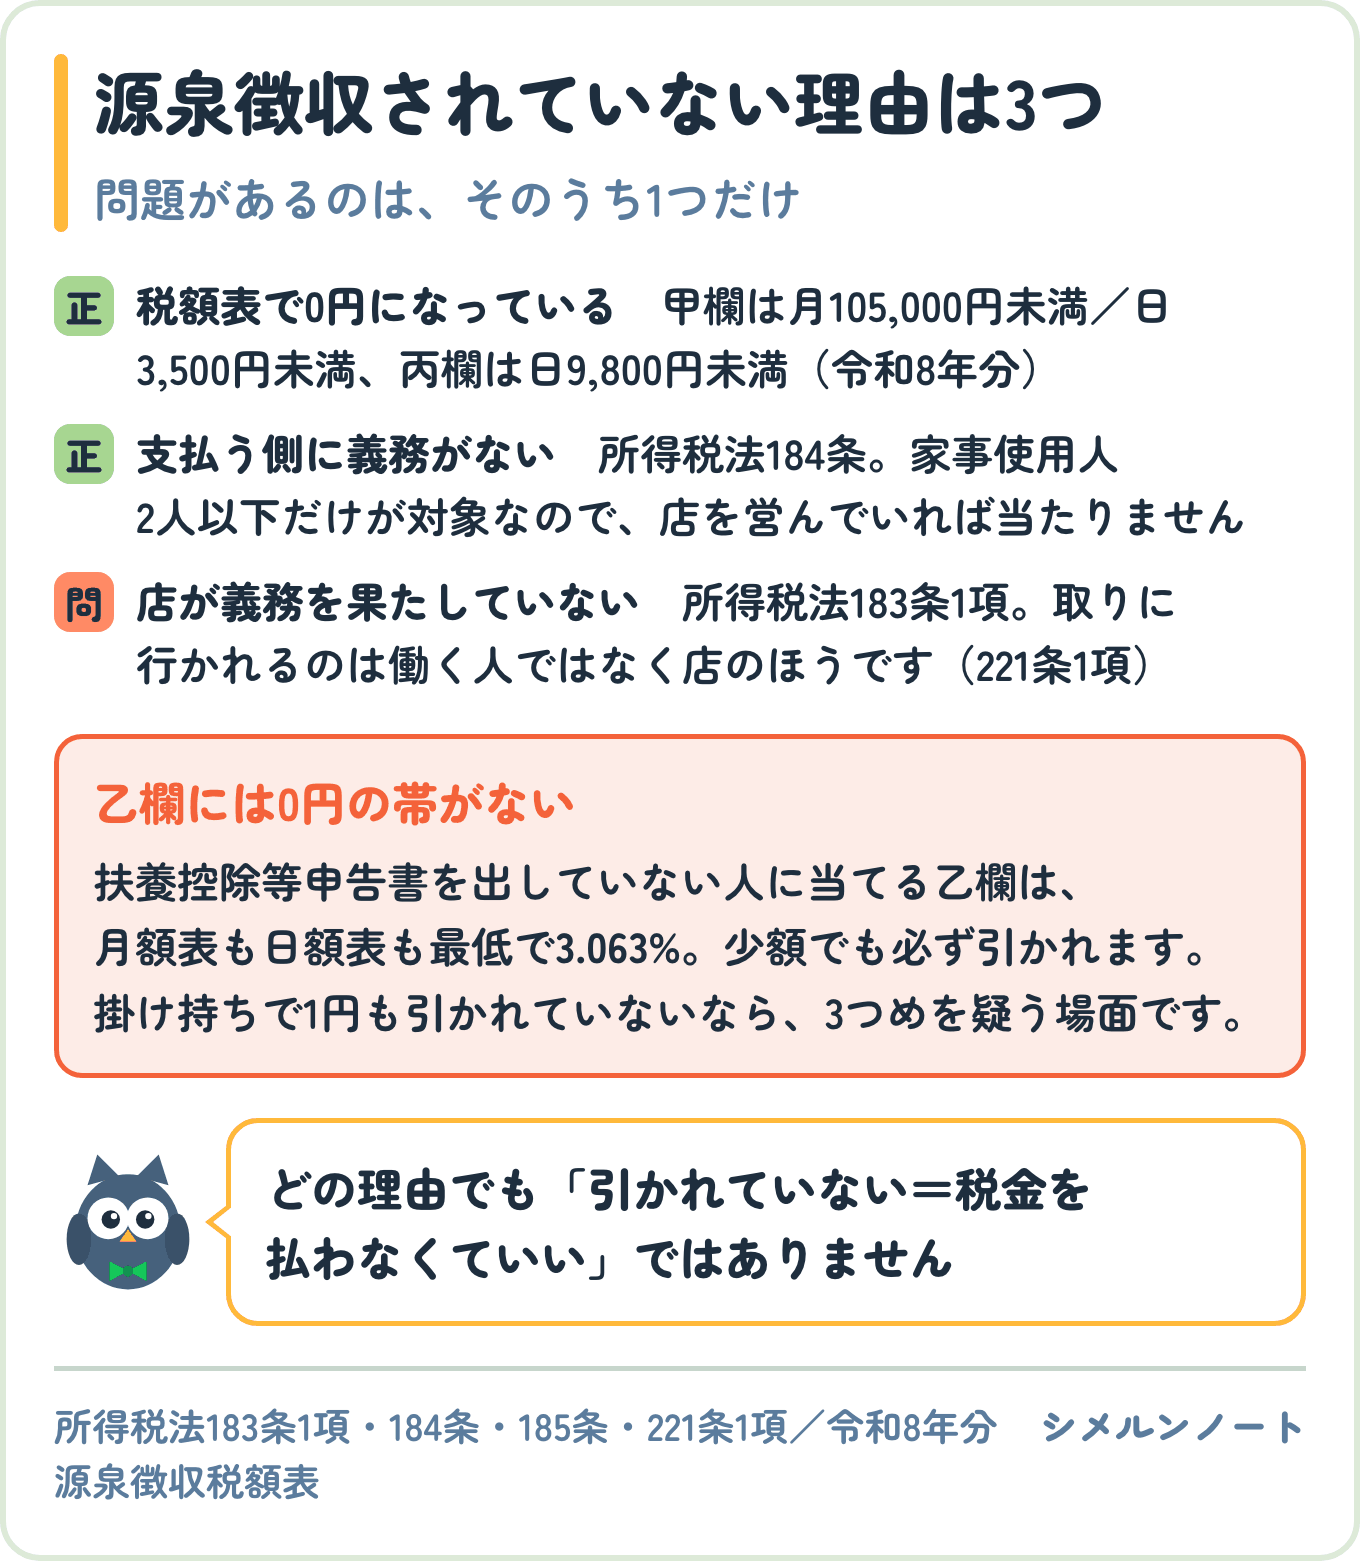
| 理由 | 状態 | 根拠 |
|---|---|---|
| 税額表に当てはめた結果が0円 | 正しい | 所得税法185条・源泉徴収税額表 |
| 支払う側に源泉徴収の義務がない | 正しい | 所得税法184条・204条2項 |
| 店が義務を果たしていない | 違法 | 所得税法183条1項 |
自分がどれに当たるのかは、もらっている金額と、扶養控除等申告書を出しているかどうかで判断できます。
1つめ|源泉徴収の税額表で0円になっている
いちばん多いのがこれです。
源泉徴収する金額は源泉徴収税額表で決まっていて、金額が小さいと税額そのものが0円になります。
令和8年分の0円ライン
令和8年分の税額表では、0円になるラインがこうなっています。
令和7年度の改正で基礎控除と給与所得控除が引き上げられた影響で、去年までの数字とは違います。
| 使う欄 | どんなとき | 税額が0円になる範囲 |
|---|---|---|
| 月額表の甲欄 | 扶養控除等申告書を出している(月払い) | その月の社会保険料等控除後の給与が105,000円未満 |
| 日額表の甲欄 | 同上(日払い) | その日の給与が3,500円未満 |
| 日額表の丙欄 | 雇用契約の期間があらかじめ2か月以内 | その日の給与が9,800円未満 |
| 乙欄 | 扶養控除等申告書を出していない | 0円にならない(最低でも3.063%) |
乙欄には0円の帯がない
読みどころは最後の行です。
乙欄には0円の帯がありません。
月額表も日額表も、いちばん下の帯は「社会保険料等控除後の給与等の金額の3.063%に相当する金額」となっていて、少額でも必ず引かれます。
つまり掛け持ちで乙欄のはずなのに1円も引かれていないなら、それは0円だからではありません。
3つめの理由を疑う場面です。
甲欄と乙欄の違いは乙欄は年末調整できない、どちらの店に申告書を出すかは扶養控除等申告書の書き方にまとめました。
2つめ|支払う側に源泉徴収の義務がない
次に、そもそも義務がない場合です。
所得税法184条は、源泉徴収しなくてよい支払者を1つだけ挙げています。
常時二人以下の家事使用人のみに対し給与等の支払をする者は、前条の規定にかかわらず、その給与等について所得税を徴収して納付することを要しない。
所得税法 第184条
お店で人を雇っていれば当たらない
家事使用人とは家政婦やお手伝いさんのことです。
お店で人を雇っている時点でここには当たりません。
個人経営でも法人でも、規模が小さくても、給与を払うなら源泉徴収義務者です。
報酬でもらっている場合は例外が2つある
給与ではなく報酬として受け取っている場合は、所得税法204条2項に例外があります。
夜のお店に関係するのは2号と3号です。
- 2号 … 給与について源泉徴収する義務のない個人から支払われるもの。184条の人だけなので、ほぼ該当しません
- 3号 … ホステス等の報酬のうち、バー等の経営者以外の者から支払われるもの。客から直接受け取ったものがこれに当たります
ただし3号にはかっこ書きで「バー等の経営者を通じて支払われるものを除く」とあり、さらに204条3項が店を通じて渡されるものは店を支払者とみなすと定めています。
客からのお金でも、いったん店が預かって渡すなら源泉徴収の対象です。
報酬の計算方法はホステス報酬の源泉徴収に書きました。
3つめ|店が源泉徴収の義務を果たしていない
ここまでのどちらにも当てはまらないのに引かれていないなら、店が義務を果たしていない状態です。
183条1項は「その支払の際、その給与等について所得税を徴収し、その徴収の日の属する月の翌月十日までに、これを国に納付しなければならない」と定めています。
取りに行かれるのは店のほう
このとき税金を取りに行かれるのは、働いている人ではなく店のほうです。
所得税法221条1項がそう書いています。
……所得税を徴収して納付すべき者がその所得税を納付しなかつたときは、税務署長は、その所得税をその者から徴収する。
所得税法 第221条1項
さらに同条2項は、記録が残っていない場合に支払の日を推定し、支払金額を推計して徴収できると定めています。
推計に使うのは「労務に従事した期間、労務の性質及びその提供の程度」です。
帳簿がないほうが安全ということにはならない、という条文になっています。
あとから本人に請求されることがある
働く側が知っておきたいのが所得税法222条です。
店が徴収せずに後から納付した場合、その金額を本人に請求したり、その後に支払う給料から差し引いたりできると定めています。
つまり「引かれていなかった分」は、あとで戻ってくる話ではなく、あとで請求されうる話です。
控除された金額や支払った金額は、本人については源泉徴収された所得税とみなされます。
手渡しの店での義務全体はスナックの給料手渡しは違法?に整理しました。
源泉徴収されていなくても税金はゼロではない
ここが最も誤解されるところです。
源泉徴収は所得税の前払いの仕組みであって、税金がかかるかどうかを決めるものではありません。
引かれていなければ、後で自分で納めることになります。
掛け持ちなら20万円は「収入」で判定する
確定申告が必要かどうかは金額で決まります。
バイトを掛け持ちしている場合、副業側が給与なら20万円で判定するのは所得ではなく収入なので、思っているより早く申告が必要な側に入ります。
判定の詳細と還付の試算はダブルワークの確定申告にまとめました。
逆に、引かれすぎている場合もあります。
乙欄は甲欄のおおむね6倍で、しかも年末調整を受けられません。
この場合は申告すると戻ります。
夜の仕事だけで生活している場合は夜職の確定申告で実額を試算しています。
アルバイトの源泉徴収を確認する手順
自分がどの理由に当たるのかは、手元の書類で確かめられます。
金額を思い出すのではなく、書類の数字で見てください。
- 給与明細の控除欄を見る。「所得税」の行が0円なのか、行そのものがないのかを確認する
- 扶養控除等申告書を出したかどうかを思い出す。出していれば甲欄、出していなければ乙欄
- 1回の支払額を上の表と照らす。甲欄で月105,000円未満、丙欄で日額9,800円未満なら0円が正しい
- 乙欄なのに0円なら、店に確認する
- 年明けに源泉徴収票をもらい、「源泉徴収税額」の欄を見る
明細をもらえない場合の対応は給与明細をもらえないとき、源泉徴収票をもらえない場合は源泉徴収票がもらえないときは?に手続きを書きました。
どちらも交付は法律上の義務なので、頼めない話ではありません。
まとめ|アルバイトで源泉徴収されていないとき
- 理由は3つ。税額表で0円/支払者に義務がない/店が果たしていない
- 令和8年分の月額表は甲欄で105,000円未満が0円。去年までの数字とは違う
- 日額表は甲欄3,500円未満、丙欄9,800円未満が0円
- 乙欄に0円の帯はない。最低でも3.063%が引かれる
- 源泉徴収しなくてよいのは「常時2人以下の家事使用人のみ」に払う人だけ(184条)。お店は当たらない
- 客から店を通じて渡される報酬は、店が支払者とみなされる(204条3項)
- 納付されていない税金は店から徴収される(221条1項)。記録がなければ推計される(同2項)
- 店が後から納付した分は本人に請求できる(222条)
- 引かれていなくても税金はゼロではない。申告が必要かは金額で決まる
その日ごとに支払う場合の税額表は日雇いの源泉徴収と丙欄にまとめました。
この記事は条文と令和8年分の源泉徴収税額表をもとにした一般的な整理です。
給与か報酬かの区分や契約の内容で結論が変わることがあります。
税額表は毎年改定されるので、年が替わったら最新版で確認してください。
判断に迷う場合は所轄の税務署か税理士に相談してください。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
この記事で参照した一次情報
- 所得税法(183条1項・184条・185条・204条2項および3項・221条・222条)
- 国税庁 給与所得の源泉徴収税額表(令和8年分)(月額表・日額表)
- 国税庁 No.2511 税額表の種類と使い方
- 国税庁 No.2807 ホステス等に支払う報酬・料金

コメント