確定申告をしたいのに、店から源泉徴収票が出てこない。
催促しづらいまま期限が近づくと、手の打ちようがなくなります。
給与としてもらっている人に源泉徴収票を渡さないのは違法で、税務署に届け出る手続きがあります。
所得税法226条1項が交付を義務づけていて、罰則もあります。
ただし夜の店では、そもそも源泉徴収票が存在しないケースがあります。
報酬としてもらっている場合で、これは待っていても永久に出てきません。
この記事では、まずどちらなのかを見分けたうえで、それぞれの進め方を整理します。
読み終えたら、自分の場合に届出書を出すのか、別の書類で申告するのかが決まります。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ
源泉徴収票をもらえないのは違法(所得税法226条)
まず給与としてもらっている場合の話です。
店に渡す義務があります。
本人が要らないと言っていても、正社員でもアルバイトでも変わりません。
居住者に対し国内において……給与等の支払をする者は、財務省令で定めるところにより、その年において支払の確定した給与等について、その給与等の支払を受ける者の各人別に源泉徴収票二通を作成し、その年の翌年一月三十一日まで(年の中途において退職した居住者については、その退職の日以後一月以内)に、一通を税務署長に提出し、他の一通を給与等の支払を受ける者に交付しなければならない。
所得税法 第226条1項
「二通を作成し」と書かれているのがポイントです。
税務署に出す分と、本人に渡す分がセットで義務になっています。
罰則は1年以下の拘禁刑か50万円以下の罰金
所得税法242条6号が、源泉徴収票を期限までに交付しなかった者を対象に挙げています。
次の各号のいずれかに該当する者は、一年以下の拘禁刑又は五十万円以下の罰金に処する。……第二百二十六条第一項から第三項までに規定する源泉徴収票をこれらの書類の交付の期限までに……交付せず、若しくはこれらの書類に偽りの記載をして当該支払を受ける者に交付した者……
所得税法 第242条6号
渡さないことだけでなく、金額を偽って渡すことも同じ条文の対象です。
なお店が税務署にも出していない場合は、同じ242条の5号にも当たります。
よく混同されますが、毎月の給与明細と年1回の源泉徴収票は別の義務です。
根拠条文も罰則の号も違います。
| 書類 | いつ | 根拠 | 罰則 |
|---|---|---|---|
| 給与明細 | 支払のつど | 所得税法231条1項 | 242条7号 |
| 源泉徴収票 | 年1回 | 所得税法226条1項 | 242条6号 |
どちらももらえていないなら、両方が義務違反です。
毎月の明細のほうは給与明細がもらえないときの手続きにまとめてあります。
交付の期限は翌年1月31日、退職なら1か月以内
罰則の条文が「交付の期限までに」と書いているとおり、期限を過ぎてはじめて義務違反になります。
まだ期限前なら、店が遅れているだけということもあります。
- 在籍したまま年を越した場合:その年の翌年1月31日まで
- 年の途中で辞めた場合:退職の日以後1か月以内
辞めた人のほうが期限は早い、という点は覚えておいてください。
3月に辞めたのに年末まで音沙汰がない、というのは期限を大きく過ぎた状態です。
Web明細だけの店にも、紙を請求できる
電子で渡す方法も認められていますが、条件が2つあります。
本人の承諾を得ていることと、本人が求めたら書面で渡すことです。
……源泉徴収票の交付に代えて、政令で定めるところにより、当該給与等……の支払を受ける者の承諾を得て、当該源泉徴収票に記載すべき事項を電磁的方法により提供することができる。ただし、当該給与等……の支払を受ける者の請求があるときは、当該源泉徴収票を当該給与等……の支払を受ける者に交付しなければならない。
所得税法 第226条4項
国税庁も「電磁的方法により提供した場合でも、受給者から請求があるときは、書面により交付しなければなりません」と書いています。
「アプリで見てください」で終わらせずに、紙をくださいと言えます。
源泉徴収票が「そもそも存在しない」ことがある
ここが夜の店で一番多い行き違いです。
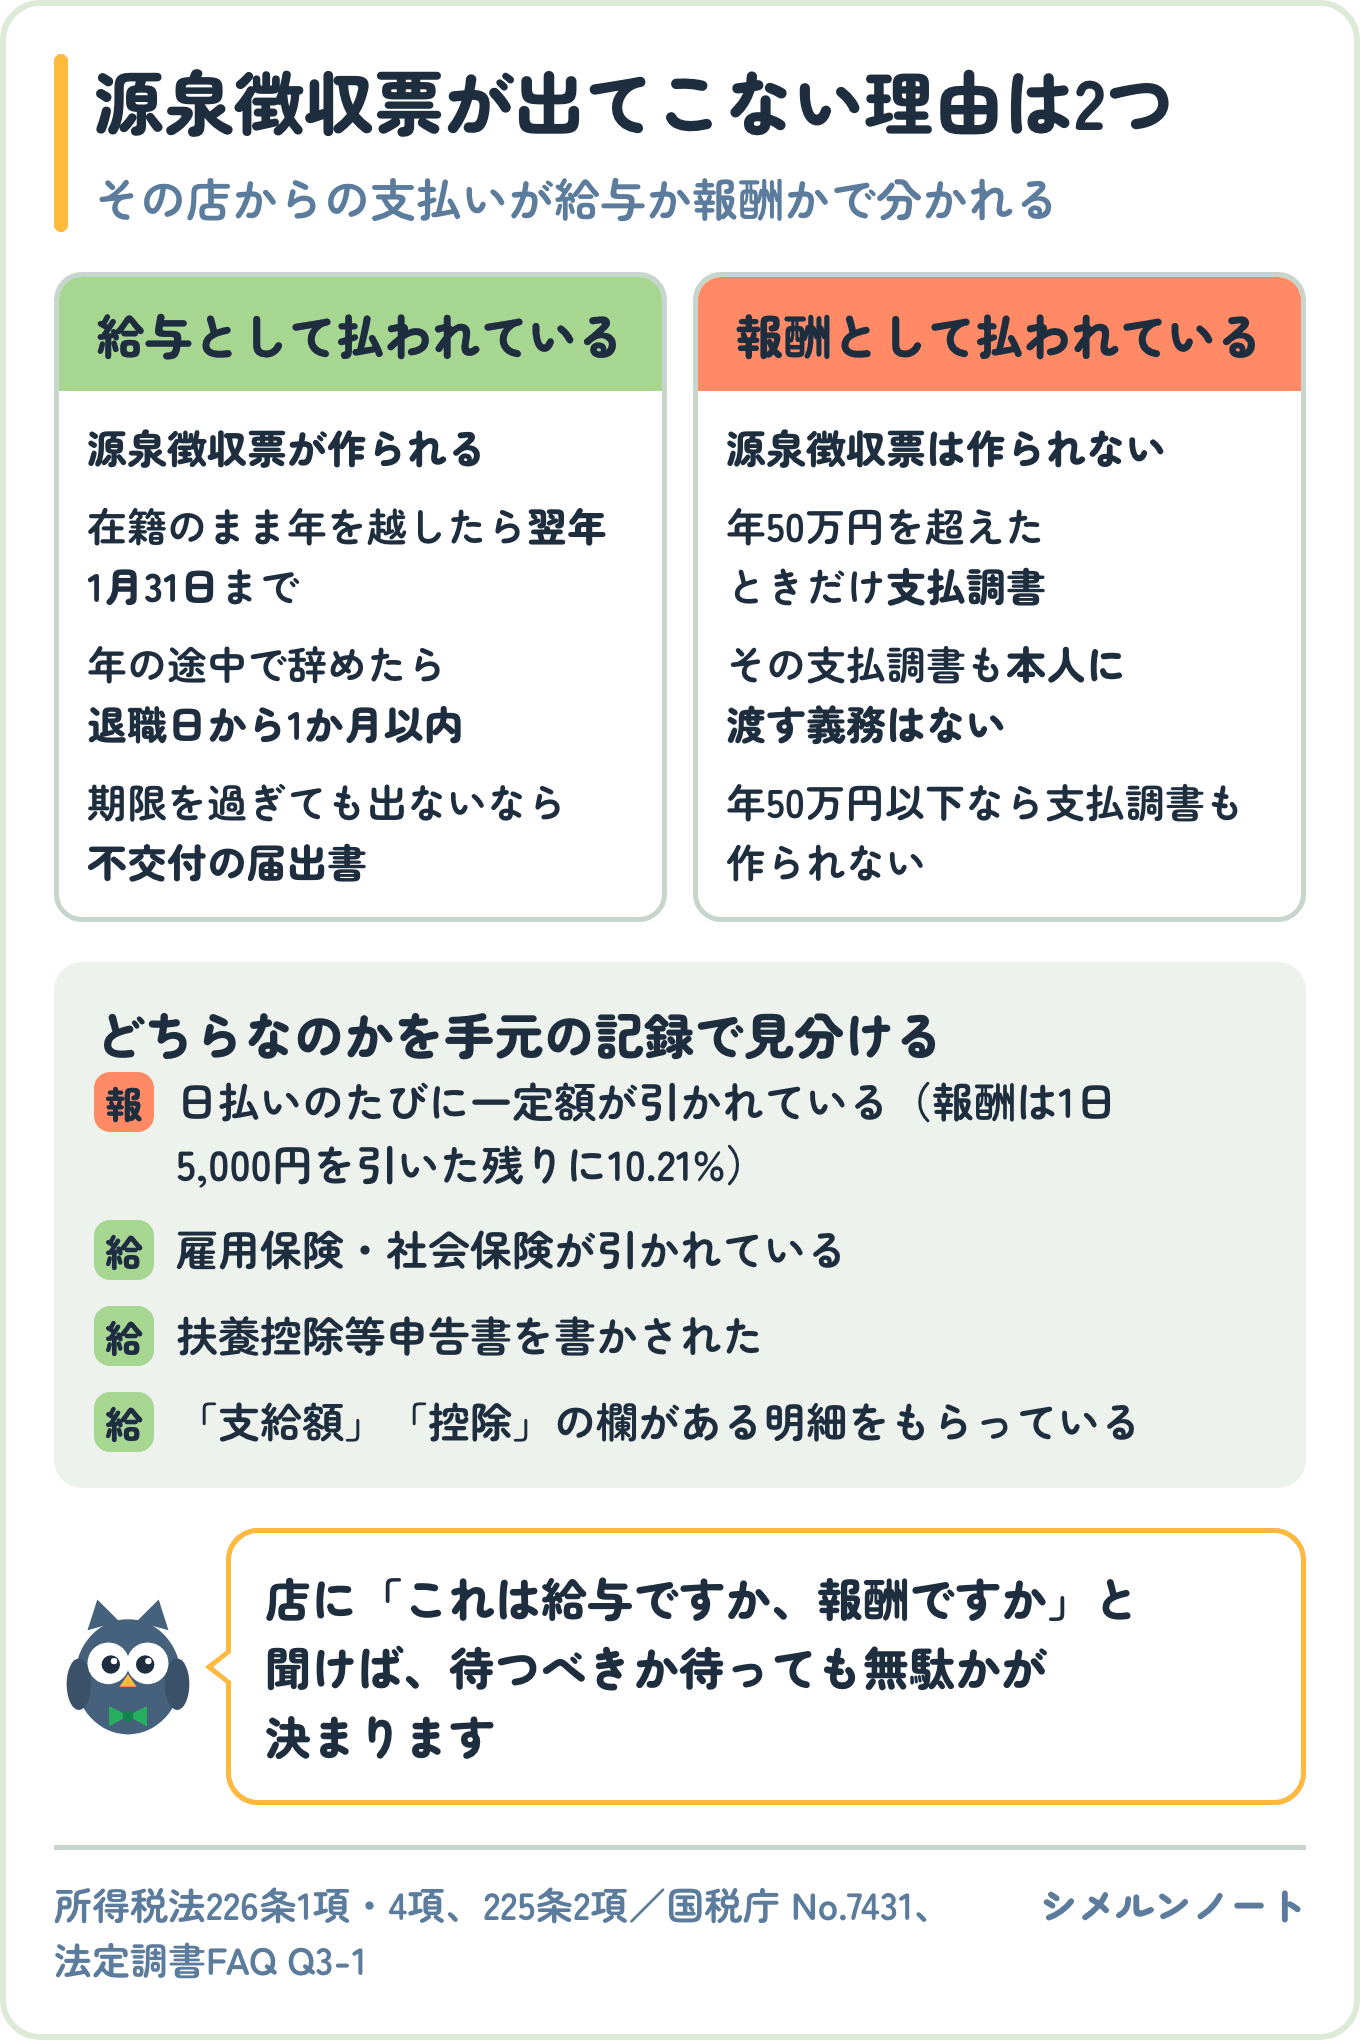
226条が義務づけているのは「給与等」を払った場合だけで、キャストへの支払いを報酬として処理している店では、源泉徴収票という書類自体が作られません。
催促しても出てこないのはそのためです。
報酬なら「支払調書」になる
バーやキャバレー等でフロアに出て接客する人への報酬は、所得税法204条1項6号の「報酬・料金」に当たります。
給与とは源泉徴収の計算式からして違います(詳しくはホステス報酬の源泉徴収)。
この場合に店が作るのは源泉徴収票ではなく「報酬、料金、契約金及び賞金の支払調書」です。
しかも税務署に出すのは、国税庁の示す提出範囲に入るものだけです。
外交員、集金人、電力量計の検針人およびプロボクサー等の報酬・料金、バー、キャバレー等のホステス等の報酬・料金、広告宣伝のための賞金については、同一人に対するその年中の支払金額の合計額が50万円を超えるもの
国税庁 No.7431「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等
つまり年間50万円以下なら、支払調書すら作られません。
週1で少しだけ入っていた店から何も来ないのは、これに当たっていることが多いです。
支払調書は本人に渡す義務がない
そして提出範囲に入っていても、本人に渡す義務は法律上ありません。
ここは国税庁がはっきり書いています。
報酬、料金、契約金及び賞金の支払調書は、所得税法上、本人に交付する義務がないため、報酬等の支払調書の写しを本人に交付する場合には、番号法上の特定個人情報の提供制限を受けることとなることから、マイナンバー(個人番号)を記載することはできません。
国税庁「法定調書に関するFAQ」Q3-1
条文で見ても同じです。
支払調書のうち本人への交付が義務づけられているのは、所得税法225条2項が挙げる証券投資信託の収益の分配などに限られていて、報酬・料金の支払調書はその中に入っていません。
頼めば写しをくれる店もありますが、断られても違法ではありません。
「くれないなんておかしい」と押しても話が進まないところです。
どちらなのかを見分ける
給与か報酬かは呼び方ではなく働き方の実態で決まります。
店が「うちは業務委託だから」と言っていても、それだけでは決まりません。
手元の記録から次を見てください。
- 引かれ方:日払いのたびに一定額が引かれているなら報酬の可能性が高い(報酬は1日あたり5,000円を差し引いた残りに10.21%)
- 雇用保険・社会保険:引かれているなら給与として扱われている
- 年末調整:扶養控除等申告書を書かされたなら給与
- 明細の名前:「支給額」「控除」の欄がある明細は給与の形
分からないときは店に「これは給与ですか、報酬ですか」と直接聞くのが早いです。
この一言で、待つべきなのか待っても無駄なのかが決まります。
店とスタッフそれぞれの申告の流れは水商売の確定申告にまとめてあります。
源泉徴収票をもらえないときにまず店に頼む
給与だと分かったうえで出てこない場合の話に戻ります。
いきなり税務署ではなく、店に頼むところから始めてください。
あとの手続きで「交付を求めた記録」が要るからです。
文字が残る形で頼んでおく
後述する不交付の届出書には、勤務先に交付を求めたことが分かる書類を添えることになっています。
口頭で頼んで流れてしまうと、その添付が用意できません。
LINEやメールで「◯年分の源泉徴収票をいただけますか」と一言送っておけば、それがそのまま添付書類になります。
角が立つ言い方をする必要はありません。
「確定申告で要るので」「扶養の確認で聞かれたので」と理由を添えるだけで十分です。
店がつぶれている・連絡がつかない場合
閉店していても、源泉徴収の義務者だった以上は記録が残っているのが本来の姿です。
ただ現実には連絡がつかないこともあります。
その場合も、次の届出書は使えます。
店に頼めなかった事情を届出書に書いて提出することになるので、閉店の時期など分かることを整理しておいてください。
源泉徴収票不交付の届出書を税務署に出す
頼んでも出てこないときのために、国税庁に「源泉徴収票不交付の届出手続」という正式な手続きがあります。
手続根拠は所得税法226条です。
あまり知られていませんが、様式も記載例も公開されています。
| 項目 | 内容 |
|---|---|
| 対象者 | 源泉徴収票を交付されなかった受給者 |
| 提出時期 | 交付期限を経過後、随時(期限なし) |
| 提出先 | 納税地等を所轄する税務署長 |
| 提出方法 | e-Taxソフト、または書面で持参・送付 |
| 手続根拠 | 所得税法226条 |
提出の期限はありません。
交付期限を過ぎていれば、いつでも出せます。
去年の分に気づいたのが今、でも構いません。
添付する書類は2つ
国税庁が挙げているのは次の2つです。
- 給与支払明細書が保存されている場合は、給与支払明細書の写し
- 勤務先に対して、源泉徴収票の交付を求めたことが分かる書類等
毎月の給与明細も渡されていないなら、1つ目が用意できません。
その場合は給与明細のほうも同時に不交付の届出ができます(そちらは所得税法231条が根拠で、様式も別)。
手順は給与明細がもらえないときの手続きにあります。
2つ目は、前の章で書いたLINEやメールのやりとりで足ります。
先に頼んでおくのは、この添付のためです。
2026年8月に様式が変わっている
書面で出すときは注意してください。
国税庁のページに「令和8年8月に税務署提出用の書面様式が変わりました」と告知が出ています。
古い様式を保存していたなら、国税庁のページから取り直してください。
あわせて「上記の様式はレイアウトが左に寄っていますが、使用可能です」「修正後の様式は、令和8年11月以降に公開予定です」とも書かれています。
見た目が崩れていても、いま載っているものが最新で、そのまま使えます。
提出前に確認するものも指定されています。
国税庁は「『源泉徴収票不交付の届出書』を提出される前に、ご確認ください」というPDFを用意していて、フローチャートと留意事項を先に見るように案内しています。
この記事を読んだあとに、そちらも通してください。
再発行してほしいときは対象外
ここは間違えやすいところです。
国税庁は「既に交付された源泉徴収票の再発行については、この手続の対象外です」とはっきり書いています。
一度もらったものを失くした、汚してしまったという場合は、この届出書ではなく店に再発行を頼む話になります。
届出書はあくまで「一度も交付されていない」ときのものです。
それと、前の章で書いた報酬としてもらっている人は、この手続きの対象になりません。
手続根拠が226条=給与等だからです。
報酬の人が出しても筋が違うので、まず給与か報酬かを確かめてください。
給与明細のほうにも同じ形の届出があります。根拠と罰則は給与支払明細書不交付の届出にまとめました。
源泉徴収票がなくても確定申告はできる
申告に間に合わない、と焦っている人向けの話です。
いまの確定申告書に、給与所得の源泉徴収票を添付する必要はありません。
平成31年4月1日以後に提出するものから変わっています。
国税当局が他の添付書類や行政機関間の情報連携等で記載事項の確認を行うことにより、平成31年4月1日以後……に提出する以下の申告・届出等については、住民票の写し等の各種書類の添付が不要となりました。[添付不要とする書類]給与所得、退職所得及び公的年金等の源泉徴収票
国税庁「国税関係手続が簡素化されました」
令和7年分の確定申告の手引きにも「申告書については、源泉徴収票等の添付又は提示は不要です」と書かれています。
保存義務もありません。
ただし金額は自分で埋める必要がある
添付が要らないだけで、支払金額と源泉徴収税額を申告書に書くことは変わりません。
源泉徴収票がないなら、どこかから数字を持ってくる必要があります。
毎月の給与明細が手元にあれば、それを1年分足せば出ます。
明細もないなら、自分の出勤記録と受け取った金額のメモを揃えてから税務署に相談してください。
不交付の届出書を出しておくと、その相談もしやすくなります。
報酬としてもらっている人は、そもそも源泉徴収票も支払調書も要りません。
自分の記録から集計して申告します。
いくらから申告が必要かの線引きは水商売の確定申告を見てください。
税務署の会場で作るときは持っていく
ひとつ例外があります。
同じ手引きに「ただし、税務署等で申告書を作成する場合には、源泉徴収票等を忘れずにお持ちください」と書かれています。
提出には要らないが、その場で作るには数字が要る、ということです。
会場に行くなら、源泉徴収票か給与明細をまとめて持っていってください。
店側が源泉徴収票を出していない場合
ここからはオーナー向けです。
出していない理由で一番多いのは、「税務署に出す範囲じゃないから作っていない」という誤解です。
これは範囲が違う話を混ぜてしまっています。
税務署に出す範囲と、本人に渡す義務は別
税務署への提出には金額の基準がありますが、本人への交付に基準はありません。
国税庁がその2つを並べて書いています。
給与所得の源泉徴収票は、上記の提出範囲に関わらず、また、源泉徴収票のみなし提出の特例により市区町村に給与支払報告書を提出した場合であっても、すべての受給者に対し、その年の翌年の1月31日まで(年の中途で退職した方の場合は、退職の日以後1か月以内)に交付しなければなりません。
国税庁 No.7411「給与所得の源泉徴収票」の提出範囲と提出枚数等
「すべての受給者に対し」です。
月に数回しか入らないアルバイトでも、金額がいくらでも、渡す側の義務は同じです。
税務署に出さなかった人の分も作って渡します。
2027年1月から提出のしかたが変わる
いま押さえておいたほうがいい改正があります。
令和9年(2027年)1月1日以後は、市区町村に給与支払報告書を出せば、税務署にも源泉徴収票を出したものとみなされます。
税務署提出用を別に作る手間がなくなります。
令和9年1月1日以後、市区町村に「給与支払報告書」……を提出した場合には、税務署長に「給与所得の源泉徴収票」……を提出したものとみなされます。そのため、税務署提出用の「給与所得の源泉徴収票」……を作成し、提出する必要がなくなります。受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
国税庁「源泉徴収票のみなし提出の特例 特設ページ」
国税庁がわざわざ「ご注意ください」と付けているとおり、楽になるのは税務署への提出だけで、本人に渡す義務は何も変わりません。
ここを取り違えないでください。
あわせて税務署への提出範囲も見直されています。
令和8年12月31日までに提出するものは従来どおり年間500万円超などの基準ですが、それ以後に提出するものは、中途退職者への支払が30万円以下の場合を除いて原則すべてが対象になります。
提出のやり方が変わる年なので、早めに顧問税理士か所轄税務署に確認しておくと安全です。
作る手間そのものは減らせる
源泉徴収票を作るには、1年分の支払金額と源泉徴収税額が積み上がっている必要があります。
毎月の給与計算がノートや紙のままだと、1月にまとめて集計する羽目になります。
月ごとの支給額と控除額が残る形にしておけば、年末の作業は足し算だけになります。
給与明細テンプレート(Excel・無料)は日をまたぐ勤務と深夜割増の計算を組み込んであり、賃金台帳の記載事項を満たす形にしてあります。
登録は不要です。
なおキャストへの支払いを報酬として処理している場合は、源泉徴収票ではなく支払調書です。
どちらに当たるかは実態で決まるので、ホステス報酬の源泉徴収を読んだうえで、税理士か所轄税務署に確認してください。
まとめ|源泉徴収票がもらえないときの手順
- まず給与か報酬かを確かめる。報酬なら源泉徴収票は存在しません。待っても出てきません
- 給与なら渡さないのは違法(所得税法226条1項)。金額の下限はなく、すべての受給者が対象です
- 罰則は1年以下の拘禁刑か50万円以下の罰金(同242条6号)。偽りの記載も同じ対象です
- 期限は翌年1月31日、退職なら退職の日以後1か月以内。まだ期限前なら遅れているだけのこともあります
- Web明細だけの店でも、請求すれば書面でもらえます(同226条4項ただし書)
- まず店に頼む。LINEやメールで頼んでおくと、そのまま届出書の添付書類になります
- 出てこないなら「源泉徴収票不交付の届出書」。期限はなく、いつでも出せます
- 再発行は対象外。一度も交付されていない場合の手続きです
- 確定申告に源泉徴収票の添付は要りません。ただし金額は自分で書く必要があります
店側の交付期限は従業員が辞めたときの手続きで整理しました。
この記事は一般的な整理です。
個別の事情で結論は変わります。
給与か報酬かの判断や税額については、届出の前に所轄の税務署か税理士に確認してください。
賃金そのものが足りていない疑いがあるなら、所轄の労働基準監督署か弁護士が窓口になります。
紙とExcelの給与計算を、LINEだけで終わらせる
シメルンは、スナック・ガールズバー・小さなバーのための給与計算サービスです。スタッフが出勤と退勤の時刻をLINEから入れて、オーナーが確認して確定すると、月末に支給額が出ます。日をまたぐ勤務と深夜割増の計算は、こちらで持ちます。
- アプリのインストールは不要。LINEの中で完結します
- 他のスタッフの時給や支給額は見えません
- オーナーを含めて2人まで、ずっと無料で使えます
はじめてご利用の店舗は、次の締めが終わるまで無料です。カードの登録は要りません。
先に中身を見たい方は シメルンの紹介ページ へ

コメント